




2026年9月20日
相続の基礎知識⑥
相続税はどのくらいかかる?知っておきたい「税率」と計算方法
前回の「相続の基礎知識⑤」では、相続税はいくらからかかるのか?ということで、「基礎控除」についてご紹介しました。
相続税の基礎控除額は、3,000万円+(600万円×法定相続人の数)でした。
では、財産が基礎控除額を超えた場合、「実際、相続税はいくらかかるの?」というのが次に気になるところではないでしょうか。
今回は、相続税の「税率」と基本的な計算方法についてご紹介します。
【相続税の税率は10%~55%】
相続税の税率は一律ではありません。
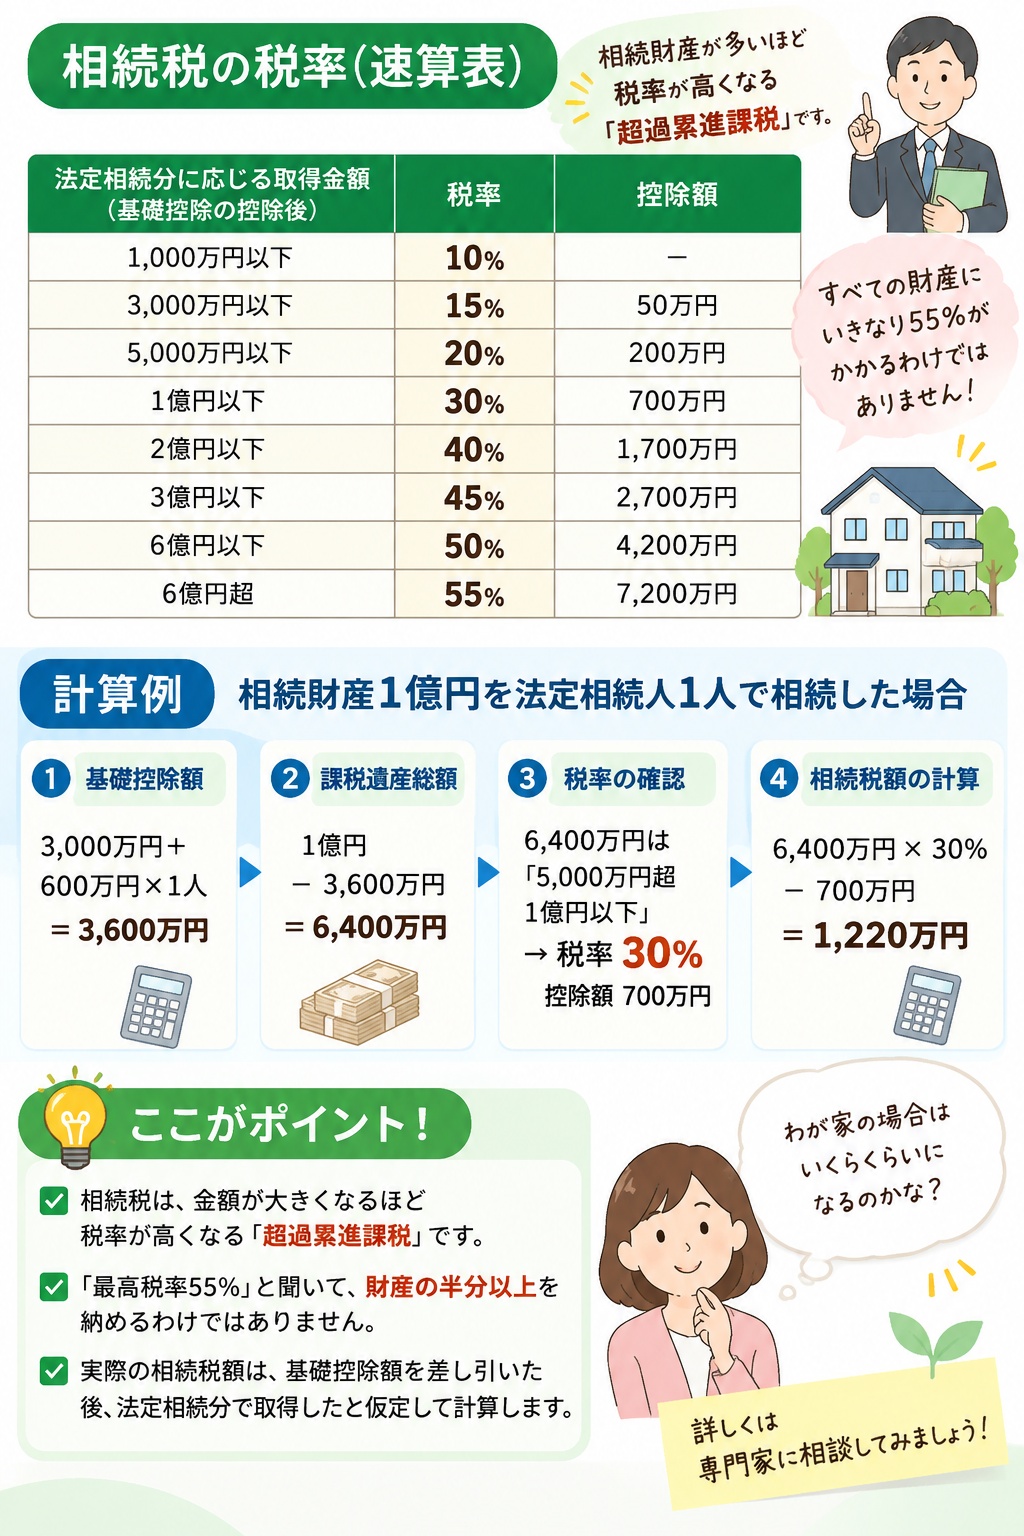
相続税では、金額が大きくなるほど税率が高くなる「超過累進税率」が採用されています。
現在の税率は、最低10%から最高55%まで8段階に分かれています。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | ― |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
| 2億円以下 | 40% | 1,700万円 |
| 3億円以下 | 45% | 2,700万円 |
| 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
※国税庁「相続税の税率」より。
【「最高税率55%」=財産の半分以上を納税、ではありません】
「相続税の最高税率は55%」と聞くと、「1億円の財産を相続したら、半分くらい税金で取られてしまうの?」と思われる方もいらっしゃるかもしれませんが、そうではありません。
相続税は、相続財産全体にいきなり55%を掛けて計算するものではありません。
まず、相続財産などから債務や一定の葬式費用等を差し引くなどして正味の遺産額を求め、そこから基礎控除額を差し引きます。
さらに、その「課税遺産総額」を法定相続人が法定相続分どおりに取得したものと仮定し、それぞれの取得金額に応じた税率を適用して相続税の総額を計算します。
つまり、「相続財産○○万円だから税率○%」と単純に決まるわけではない、ということです。
【具体例① 1億円を1人で相続した場合】
分かりやすく、法定相続人が子ども1人だけの場合で考えてみます。
正味の遺産額を1億円とします。
法定相続人は1人なので、基礎控除額は、3,000万円+(600万円×1人)=3,600万円です。
1億円-3,600万円=6,400万円
この6,400万円が課税遺産総額となります。
法定相続人は1人なので、法定相続分に応ずる取得金額も6,400万円。
速算表では、
5,000万円超~1億円以下
税率30%・控除額700万円
となります。
したがって、6,400万円×30%-700万円=1,220万円
このケースでは、他の税額控除等を考慮しなければ、相続税額は1,220万円となります。
「1億円の30%=3,000万円」ではないことが分かりますね。
【具体例② 妻と子ども2人ならどうなる?】
ここで、第5回と同じ家族構成でも考えてみます。
法定相続人が、妻+子ども2人=3人の場合です。
仮に正味の遺産額が1億円だったとします。
基礎控除額は、3,000万円+(600万円×3人)=4,800万円です。
したがって、1億円-4,800万円=5,200万円が課税遺産総額となります。
これを法定相続分で分けたと仮定すると、
妻 2,600万円
子 1,300万円
子 1,300万円
となります。
それぞれ速算表を使って計算すると、
妻:2,600万円×15%-50万円=340万円
子:1,300万円×15%-50万円=145万円
子:1,300万円×15%-50万円=145万円
合計すると、
340万円+145万円+145万円=630万円
この630万円が相続税の総額となります。
その後、実際にそれぞれが取得した財産の割合に応じて相続税の総額を振り分け、各種の税額控除等を反映して、最終的な納付税額を計算します。
同じ「財産1億円」でも、法定相続人の人数や構成によって計算結果が変わってくるわけです。
【配偶者には「税額軽減」があります】
さらに重要なのが、配偶者です。
相続税には「配偶者の税額の軽減」という制度があります。
配偶者が実際に取得した正味の遺産額が、
①1億6,000万円
または
②配偶者の法定相続分相当額
のどちらか多い金額までであれば、原則として配偶者に相続税はかかりません。
そのため、先ほどの「妻+子ども2人」の例でも、相続税の総額630万円を、そのまま家族全体で納めるとは限りません。
実際に誰がどの財産を取得したのか、配偶者の税額軽減などが使えるのかによって、最終的な納税額は変わります。
ただし、配偶者の税額軽減を適用して納付税額が0円になる場合でも、この制度を適用するためには相続税の申告が必要です。
【「実家があるから相続税が高い」とも限りません】
住宅・不動産に携わる立場から、今回も触れておきたいのが「実家」です。
例えば、「実家の土地が値上がりしているから、相続税が心配」という方もいらっしゃると思います。
確かに、不動産も相続財産です。
ただし、前回ご紹介したように、相続税の計算では土地・建物には相続税上の評価方法があります。
さらに、自宅の土地などについて一定の要件を満たした場合には、「小規模宅地等の特例」によって土地の評価額を減額できる可能性もあります。
そのため、
「実家の売却価格が高そうだから、相続税も高額になる」
と単純に考えることはできません。
まずは実家を含めて、家族全体でどのくらいの財産があるのかを把握することが大切です。
【相続対策は「税率」だけを見ないことが大切】
今回のポイントは、「相続税率は10%~55%」という数字そのものより、「相続財産全体に、その税率を直接掛けるわけではない」ということです。
相続税を考える場合には、
①どんな財産・負債があるのか
②法定相続人は何人なのか
③基礎控除はいくらなのか
④不動産はいくらで評価されるのか
⑤利用できる特例や税額軽減はないか
という順番で整理していくことが重要です。
特に自宅やアパート、土地などの不動産を所有している場合は、「そもそも自分の財産はいくらくらいになるのか?」を把握していないケースも少なくありません。
相続が発生してから初めて調べるのではなく、元気なうちに財産の全体像を確認しておくことが、将来の相続対策の第一歩になると思います。
資産が基礎控除額を大きく上回りそうな場合には、税理士などの専門家へ早めに相談し、必要な対策を検討しておくと安心です。
次回の相続の基礎知識⑦では、「配偶者なら相続税がかからない?『配偶者の税額軽減』」について、もう少し詳しくご紹介したいと思います。
※本コラムは相続税に関する一般的な情報をご紹介するもので、個別の税務・法律・登記等に関する判断を行うものではありません。実際の相続税額や各種特例・税額軽減の適用可否については、税理士等の専門家へご確認ください。
- 千葉真弘
