




2026年9月10日
今借りる(借り換える)なら変動?固定?
10/1にほとんどの銀行で、変動金利がまた上がります。
ということで、すごーく難しいタイトルにしてみました。
ネットでも賛否が分かれるテーマです。
これは、「どちらが正解」というのは存在しません。
住宅を扱う営業マンにも変動派もいれば固定派もいます。銀行マンの中にも両方います。
じゃ、どちらで組めばいいか?
これは、この先借りる本人が
「金利がどうなると考えているか」
「金利変動しても大丈夫な資金計画か」
「金利動向にびくびくしたくないから固定か、安さを求めて変動か」
みたいな判断基準で選ぶべきものです。
私が思うこの先の金利動向と、単純に総支払額を減らしたいという判断基準で考えると変動金利に行きつきます。
ただ、この先金利がさらに高騰して数年で固定を上回る、と考えている方は固定金利で組むべきです。
例えば下記の金利グラフで計算してみます
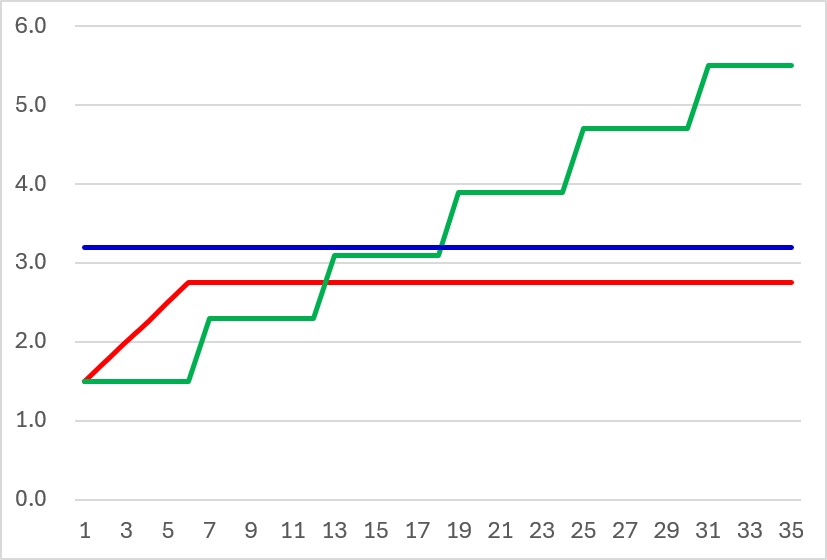
青:固定金利3.2%スタート、ずーとそのまま
赤:変動金利、1.5%スタート、毎年0.25%上がり、6年目で2.75%で最後まで
緑:変動金利、1.5%スタート、6年ごとに0.8%上がり最後5年は5.5%
→皆さんの思う将来の金利はどれでしょうか?
35年借入で5000万として計算すると、利息分返済額は
青:3,318万
赤:2,607万
緑:3,041万
となります。青と赤は何となく想像通りだと思いますが、緑は「あれ?」となると思います。
(実際はフラットは当初5年間、住宅性能やお子様の数によって優遇があります)
皆さんは今後金利どうなると思いますか?
私は悲観的シナリオで赤(その後は微妙な上がり下がり)だと思っています。でも自信も根拠もありません。外圧でもっと金利が上がるという報道もあります。
不安な方、なぜこうなるのかの種明かし、実際お考えの金利変動からのシミュ―レーション実施致します。
御気軽に担当営業にお声がけください。
↓この記事書いている塩沢さん、ローン相当詳しいので、参考になると思います。
ただ、この人が言うことも必ず正解ではありません!
住宅ローンの借り換えは「変動から固定」ではなく「変動からさらに低い変動」が望ましい 専門家が解説する“金利上昇に対抗する住宅ローン戦略” | マネーポストWEB
- 加納貴志
