




2026年9月14日
相続の基礎知識④
借金も相続する?知っておきたい「相続放棄」と「限定承認」
前回の「相続の基礎知識③」では、相続する財産には、預貯金や不動産などの「プラスの財産」だけではなく、借入金や未払金などの「マイナスの財産」もあることをご紹介しました。
では、財産を調べてみた結果、「預貯金より借金の方が多かった……」という場合でも、すべて相続しなければならないのでしょうか?
実は、相続人には、
・「相続する」
・「相続しない」
・「相続した財産の範囲内で債務を負担する」
という選択肢があります。
今回は、その基本となる「単純承認」「相続放棄」「限定承認」についてご紹介します。
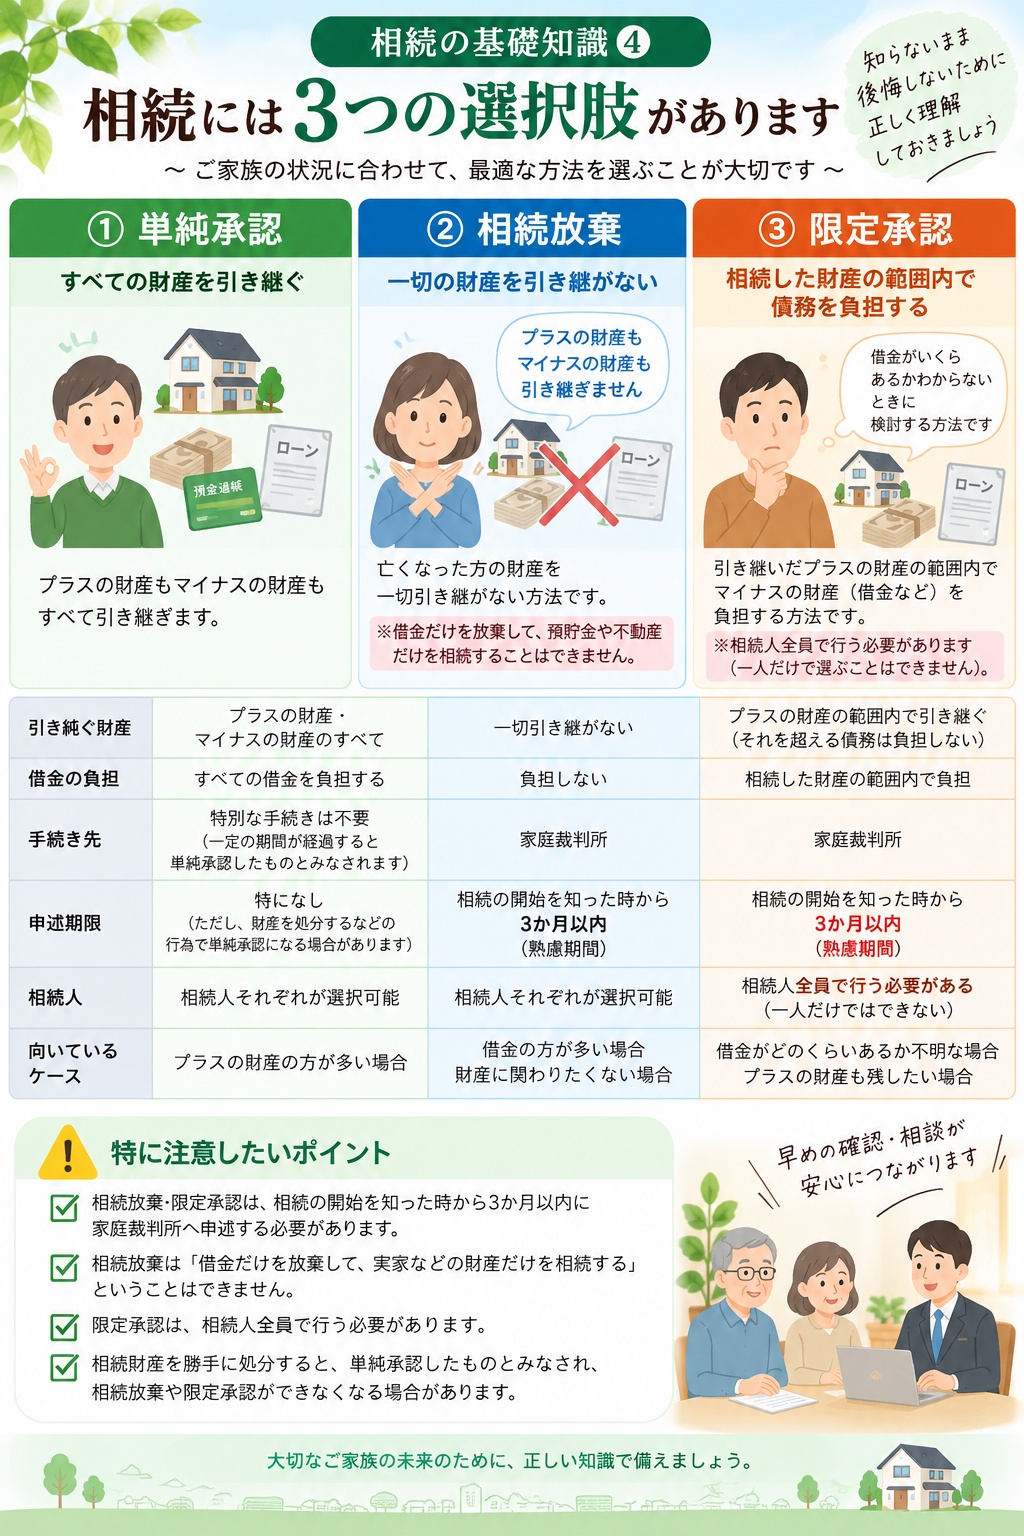
【相続には3つの選択肢があります】
相続が発生した場合、相続人には大きく3つの選択肢があります。
【① 単純承認】
亡くなった方の権利や義務を、そのまま引き継ぐ方法です。
預貯金や不動産などのプラスの財産だけでなく、借金などのマイナスの財産も含めて引き継ぎます。
例えば、
プラスの財産 2,000万円
マイナスの財産 500万円
という場合には、一般的には単純承認を選択することが考えられます。
特別な手続きをせず、一定の期間が経過した場合などには、原則として単純承認したものとみなされることがあります。
【② 相続放棄】
相続放棄とは、プラスの財産もマイナスの財産も、一切引き継がないという選択です。
例えば、
プラスの財産 500万円
マイナスの財産 2,000万円
だった場合。
そのまま相続すると、借金についても引き継ぐことになります。
そこで、家庭裁判所に相続放棄の申述を行い、受理されれば、その人は初めから相続人ではなかったものとみなされます。
ただし、「借金はいらないけれど、実家だけ相続したい」というように、欲しい財産だけを選んで相続放棄することはできません。
相続放棄をするのであれば、原則としてプラス・マイナスを含めて相続しないことになります。
【相続放棄には「3か月」という期限があります】
相続放棄はいつでもできるわけではありません。
原則として、「自己のために相続の開始があったことを知った時から3か月以内」に家庭裁判所へ申述する必要があります。
この3か月は「熟慮期間」と呼ばれます。
そのため、相続が発生したら、
「どんな財産があるのか」
「借金は残っていないか」
をできるだけ早く調べることが重要になります。
【3か月では財産を調べきれない場合は?】
例えば、
「父がいくつもの不動産を所有していた」
「事業をしていて、借入金や保証関係がよく分からない」
「遠方に住んでいて財産調査に時間がかかる」
など、3か月以内では判断できないケースも考えられます。
その場合には、家庭裁判所へ申し立てることで、熟慮期間を伸長できる場合があります。
「分からないから、とりあえず何もしない」のではなく、期限内に対応することが大切です。
③「限定承認」という方法もあります
もう一つが「限定承認」です。
聞き慣れない言葉かもしれません。
限定承認とは、簡単に言うと、「相続によって得た財産の範囲内で、亡くなった方の債務を負担する」という方法です。
例えば、
プラスの財産 1,000万円
借金 いくらあるのか分からない
というケース。
後から多額の借金が見つかる可能性がある一方で、相続したい財産もある――。
このような場合に検討される方法の一つが限定承認です。
相続した財産を超える債務について、相続人自身の財産から負担することを避けられる仕組みです。
【限定承認には大きな注意点があります】
限定承認も原則として、相続の開始を知った時から3か月以内に家庭裁判所へ申述する必要があります。
さらに重要なのが、【相続人が複数いる場合、限定承認は共同相続人全員で行う必要がある】ということです。
例えば相続人が、母・長男・長女の3人だった場合、「長男だけ限定承認する」ということは原則としてできません。
相続放棄は各相続人がそれぞれ判断できますが、限定承認は共同相続人全員で行う必要があります。
また、限定承認後には債権者への公告や相続財産の清算などの手続きも必要になります。
そのため、実際に限定承認を検討する場合には、早めに弁護士などの専門家へ相談することをおすすめします。
【「相続放棄すれば終わり」とは限りません】
ここもぜひ入れておきたいポイントです。
例えば、
父が亡くなり、妻と子どもが相続人
↓
子ども全員が相続放棄
した場合。
相続放棄をした人は初めから相続人でなかったものと扱われるため、家族構成によっては、次の順位の人が相続人になることがあります。
第2回のコラムでご紹介した、
第1順位 子
第2順位 父母などの直系尊属
第3順位 兄弟姉妹
という相続順位が、ここで関係してきます。
自分が相続放棄をしたことで、これまで相続人ではなかった親族が相続人になる可能性もあります。
そのため、相続放棄を検討するときには、「放棄した後、誰が相続人になるのか」まで確認しておくことが大切です。
【注意!財産を処分する前に確認しましょう】
「借金が多そうだから相続放棄しよう」
と思っている場合には、亡くなった方の財産を安易に処分しないことも大切です。
相続財産の全部または一部を処分した場合などには、法律上、単純承認したものとみなされ、相続放棄や限定承認ができなくなる可能性があります。
例えば、亡くなった方の預貯金や自動車、不動産などを処分する場合には注意が必要です。
相続放棄を検討しているときは、自己判断で財産を動かす前に、専門家へ確認した方が安心です。
【「実家」がある場合は、相続放棄の判断が難しくなることも】
例えば、
実家には思い入れがあるので残したい。
でも、親にどのくらい借金があるのか分からない。
このようなケースでは、「借金が怖いから相続放棄」と単純に決めることも、「実家が欲しいからとりあえず相続」と決めることも難しいと思います。
まず必要なのは、
・実家はいくらくらいの価値があるのか。
・預貯金はいくらあるのか。
・借入金はいくら残っているのか。
という財産の全体像を把握することです。
相続は、税金だけの問題ではありません。
その家を、
「残すのか」
「誰かが住むのか」
「売却するのか」
という、家族のこれからにも関わる問題です。
だからこそ、相続が発生してから慌てて考えるのではなく、元気なうちに財産や実家の将来について家族で話しておくことが大切ではないでしょうか。
【相続が発生したら「まず財産を調べる」】
今回のポイントをまとめると、
単純承認
→ プラスもマイナスも引き継ぐ
相続放棄
→ プラスもマイナスも原則として引き継がない
限定承認
→ 相続した財産の範囲内で債務を負担する
という違いがあります。
そして、相続放棄・限定承認には、原則として「相続の開始を知った時から3か月」という重要な期限があります。
だからこそ、「相続が起きてから財産を探す」のではなく、元気なうちから財産の所在を整理しておく。
これも大切な相続対策の一つだと思います。
※本コラムは相続に関する一般的な情報をご紹介するもので、個別の法律・税務・登記等に関する判断を行うものではありません。相続放棄・限定承認には期限があり、財産の処分状況などによって判断が異なる場合があります。具体的な手続きについては、弁護士・司法書士・税理士等の専門家へご相談ください。
- 千葉真弘
