




- 家づくりコラム
- 相続の基礎知識⑧実家の土地が80%減?知っておきたい「小規模宅地等の特例」
2026年9月26日
相続の基礎知識⑧
実家の土地が80%減?知っておきたい「小規模宅地等の特例」
前回の「相続の基礎知識⑦」では、相続税の負担を大きく軽減できる「配偶者の税額軽減」についてご紹介しました。
今回取り上げるのは、住宅や不動産に関わる相続では特に知っておきたい、「小規模宅地等の特例」です。
「親から実家を相続したら、土地にも相続税がかかるの?」
「土地の評価が高くて、相続税を払うために実家を売らなければならなくなったら……」
そんな心配をされる方もいらっしゃると思います。
一定の要件を満たす土地については、相続税を計算する際の土地の評価額を最大80%減額できる制度があります。
今回は、実家の相続とも関係の深い「小規模宅地等の特例」についてご紹介します。
【なぜ、このような特例があるのでしょうか?】
例えば、亡くなった方と一緒に暮らしていた家族が、そのまま実家に住み続けるケースを考えてみます。
相続した土地をそのままの評価額で相続税の対象にすると、納税のために自宅を売却しなければならないケースも考えられます。
また、店舗や工場などで事業を続けている場合も同様です。
そこで、一定の要件を満たす居住用・事業用・貸付事業用などの宅地について、一定の面積まで相続税評価額を減額できる仕組みが設けられています。
これが「小規模宅地等の特例」です。
まずは、どのくらい評価額が変わるのか、ケース別にご紹介いたします。
【①実家など「居住用」の土地は最大80%減額】
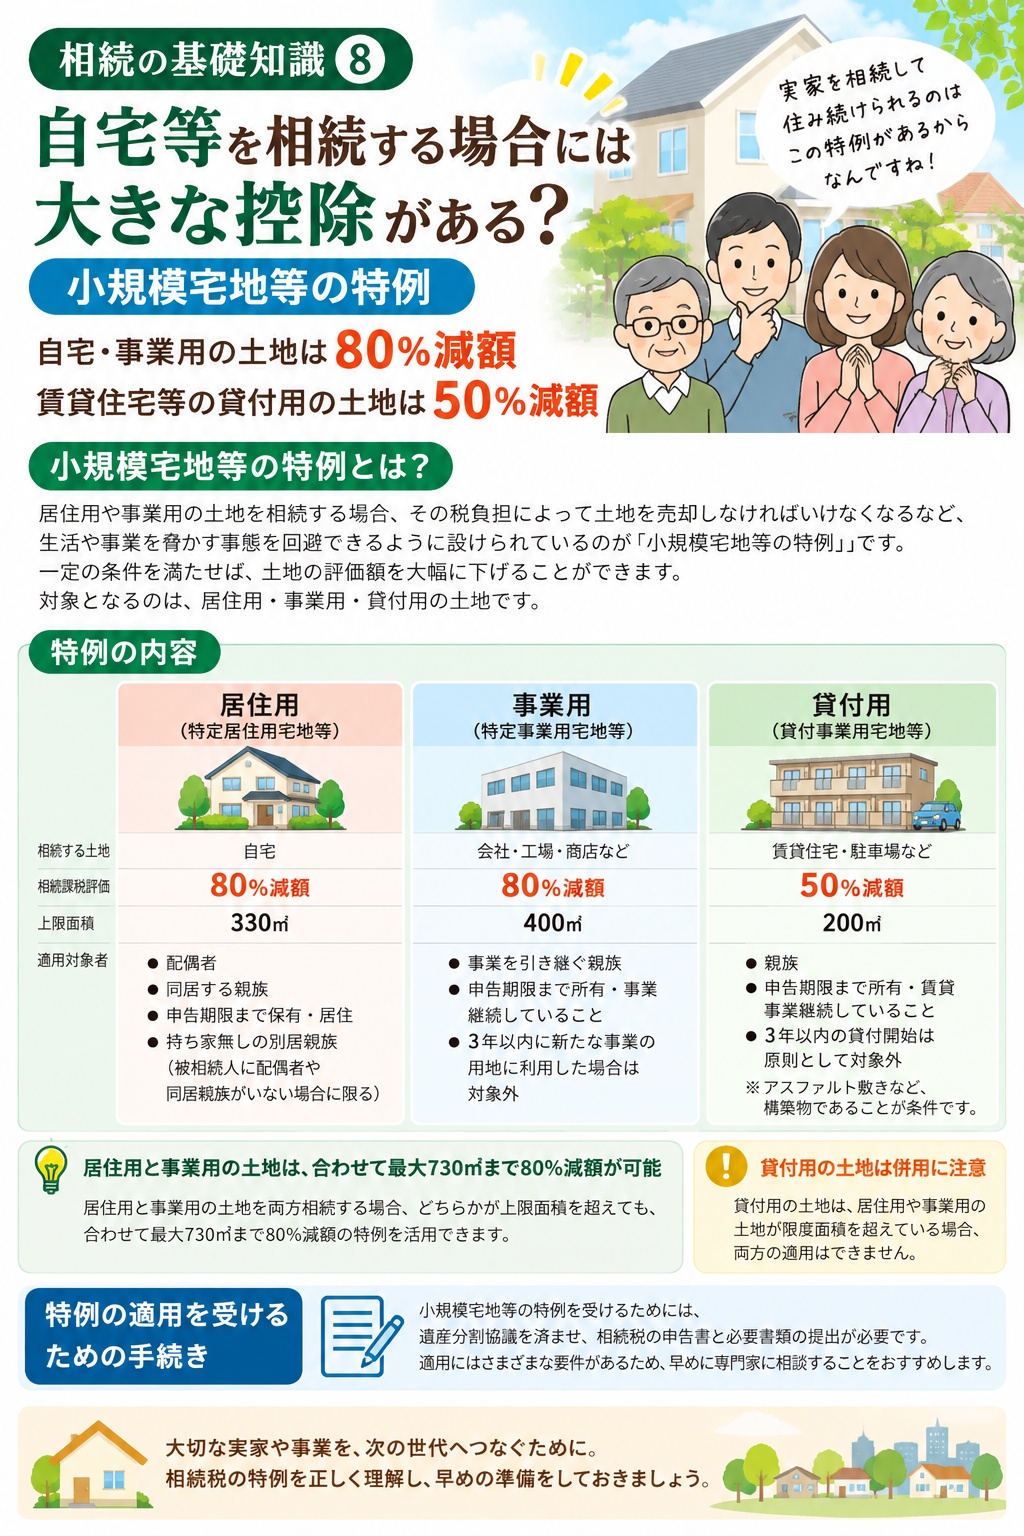
亡くなった方が住んでいた自宅の土地などで、一定の要件を満たす「特定居住用宅地等」については、330㎡までの部分について、相続税評価額を80%減額することができます。
例えば、特例の対象となる土地の相続税評価額が5,000万円だった場合、5,000万円 → 1,000万円まで評価額が下がる計算になります。
つまり、土地そのものの価値や売却価格が1,000万円になるわけではありません。
あくまで、相続税を計算する際の課税価格を減額する制度です。
では、実家を相続すれば誰でも使えるのでしょうか。
実はそうではありません。
配偶者が取得する場合のほか、同居していた親族が取得する場合など、それぞれに適用要件があります。
いわゆる「家なき子」に関する要件もありますので、「実家だから80%減額」と一律に判断することはできません。
【②店舗・工場など「事業用」の土地も最大80%減額】
亡くなった方が店舗や工場などの事業に使用していた土地についても、一定の要件を満たす「特定事業用宅地等」であれば、400㎡までの部分について80%減額することができます。
ただし、「土地を相続した」というだけで適用されるわけではありません。
例えば、亡くなった方が行っていた事業の土地を親族が取得するケースでは、原則として相続税の申告期限までに事業を引き継ぎ、その事業を継続し、土地も保有していることなどが要件になります。
相続が発生してから、
「このお店を続けるのか」
「土地・建物をどうするのか」
を初めて考えるのではなく、元気なうちから家族で話しておくことも大切ですね。
【③アパートや駐車場など「貸付用」の土地は50%減額】
賃貸住宅や一定の駐車場など、貸付事業に使われている土地についても特例があります。
一定の要件を満たす「貸付事業用宅地等」については、200㎡までの部分について50%減額することができます。
例えば、対象となる土地の相続税評価額が5,000万円なら、5,000万円 → 2,500万円となるイメージです。
なお、貸付事業用宅地等についても、相続税の申告期限までの事業継続・土地の保有などの要件があります。
また、相続開始前3年以内に新たに貸付事業を始めた土地については、原則として対象外となりますが、それ以前から一定の貸付事業を継続していた場合などには例外があります。
そのため、
「アパートだから50%減額」
「駐車場だから50%減額」
と単純には判断できない点には注意が必要です。
【居住用+事業用なら「最大730㎡」まで対象になることも】
貸付事業用宅地等を選択しない場合、
特定居住用宅地等……330㎡まで・80%減額
特定事業用等宅地等……400㎡まで・80%減額
を、それぞれ限度面積まで適用できるため、合計最大730㎡まで対象になる場合があります。
一方、貸付事業用宅地等と居住用・事業用の土地を組み合わせて特例を使う場合には、一定の算式によって適用できる限度面積を調整します。
土地を複数所有している場合は、「どの土地に、どの特例を使うのか」によって結果が変わることがありますので、税理士等の専門家への確認が重要です。
【特例を使えば相続税が0円。それなら申告しなくていい?】
小規模宅地等の特例を適用した結果、相続税が0円になる場合でも、この特例の適用を受けるためには相続税の申告書に必要書類を添えて提出する必要があります。
また、対象となる宅地等について遺産分割がまとまっていることも重要です。
「特例を使ったら税金が0円だから、何もしなくていい」とは限りません。
実際に特例を利用できるかどうかは、土地の利用状況や相続する方、居住・事業の継続状況などによって変わります。
【相続財産の中でも「不動産」は大きな存在です】
国税庁が公表している令和6年分の相続税申告データでは、相続税額のある申告における相続財産の構成比は、
土地24.6%
家屋5.7%
有価証券16.7%
現金・預貯金等39.0%
その他14.0%
となっています。
土地と家屋を合わせると30.3%で、相続財産の約3割を不動産が占めています。
預貯金であれば相続人同士で分けることも比較的容易ですが、実家や土地はそう簡単ではありません。
・誰が住むのか。
・誰が管理するのか。
・売却するのか。
・賃貸するのか。
・次の世代まで残すのか。
こうした問題も一緒に考える必要があります。
【実家の相続は「税金」だけで考えない】
小規模宅地等の特例は、条件を満たせば土地の相続税評価額を大きく減額できる制度です。
しかし、「80%減額できるから実家を残そう」と、税金だけで判断するのも少し違います。
今後誰も住む予定がなければ、相続後に空き家となり、管理や固定資産税、草木の手入れ、建物の維持などが必要になることもあります。
反対に、
「子どもが将来住みたい」
「売却して別の住まいに住み替えたい」
「土地を活用したい」
という選択肢もあります。
だからこそ相続が発生してからではなく、親御さんが元気なうちに、「この実家を将来どうする?」と家族で話しておくことが大切なのではないでしょうか。
相続税のこと・不動産のこと・建物のこと、それぞれを別々に考えるのではなく、家族にとって実家をどうしていくことが良いのかを考えることが、「実家の未来」を考える第一歩です。
※本コラムは相続・相続税に関する一般的な情報をご紹介するもので、個別の税務・法律・登記等に関する判断を行うものではありません。
小規模宅地等の特例の適用可否については、土地の利用状況や取得者などによって異なりますので、税理士等の専門家へご確認ください。
- 千葉真弘
