




2026年10月23日
なぜ固定金利と変動金利に差があるのか?
10月に変動金利がまた上がりました。
変動金利型住宅ローン「0.250%」引き上げ七十七銀行と仙台銀行が相次いで発表 宮城
さらに上がるとの報道もあります。
こんなに上がるのは大部分の人にとって想定外ですし、この先どこまで上がるかは正直誰にも正確には予測できません。
(私も上がっても0.3%くらいかな?と思って、そう言ってきました🙇)
こんなご時世なので、ローンを組む時は変動か固定、どちらがいいか迷うと思います。
【一般的な考え方】
◆これから金利が上がるとき:固定金利で安心感を買った方がお得
◆これから金利が下がるとき:変動金利で下がった金利メリットを享受した方がお得
今は金利が上がるときです。では固定金利を選んだ方が得か?
考え方によって正解でもあり、間違いでもあります。
それはスタート金利が固定の方が変動より高いからです。
ではなぜ固定金利は変動よりも高利率なのか?
一言でいうと、『35年後の世間情勢がどうなってるかわからないから』
といっていいと思います。
変動金利の場合、世間情勢が変われば金利をあげられるので、金融機関は利息分をお客様負担にできます。ですが、固定金利はその分をお客様負担にできないので金融機関が負担する必要があります。
なので全期間固定金利は、金利変動にびくびくしない保険が付与されている商品と考えると、高いのも納得できますね。
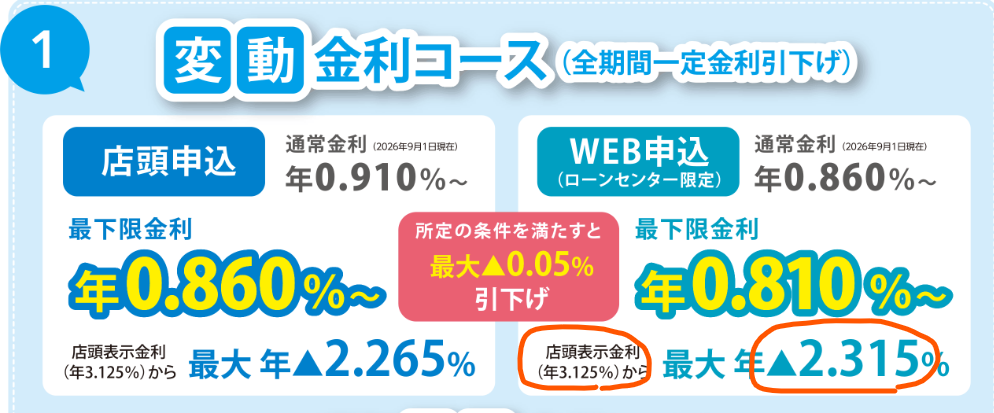
ところで、今ローンを組むと、店頭表示金利から2.315%の値引きがありますが、もし今ゼロ金利時代のように、店頭表示金利が2.475%とかになったら実質金利は0.16%という超破格値になるのでしょうか?そう考えると、この優遇幅はもう絶対これ以上大きくはならないということなのかもしれません。
※このチラシは9月時点のものです。
- 加納貴志
