




2026年9月11日
相続の基礎知識③
何が相続財産になる?「プラスの財産」と「マイナスの財産」
前回の「相続の基礎知識②」では、誰が相続人になるのか、法定相続人の順位についてご紹介しました。
では、相続人が決まったら、次に確認しなければならないことは何でしょうか?
それが、「何を相続するのか?」ということです。
「相続財産」と聞くと、現金や預貯金、実家や土地などを思い浮かべる方が多いと思います。
しかし、相続するのはプラスの財産だけではありません。
住宅ローンや借入金、未払金など、マイナスの財産も引き継ぐ可能性があります。
相続が発生してから、
「こんな借金があったなんて知らなかった……」
「実家以外にも土地を持っていたの?」
「保証人になっていたなんて聞いていない」
と慌てないためにも、どのようなものが相続に関係するのか、基本を知っておきましょう。
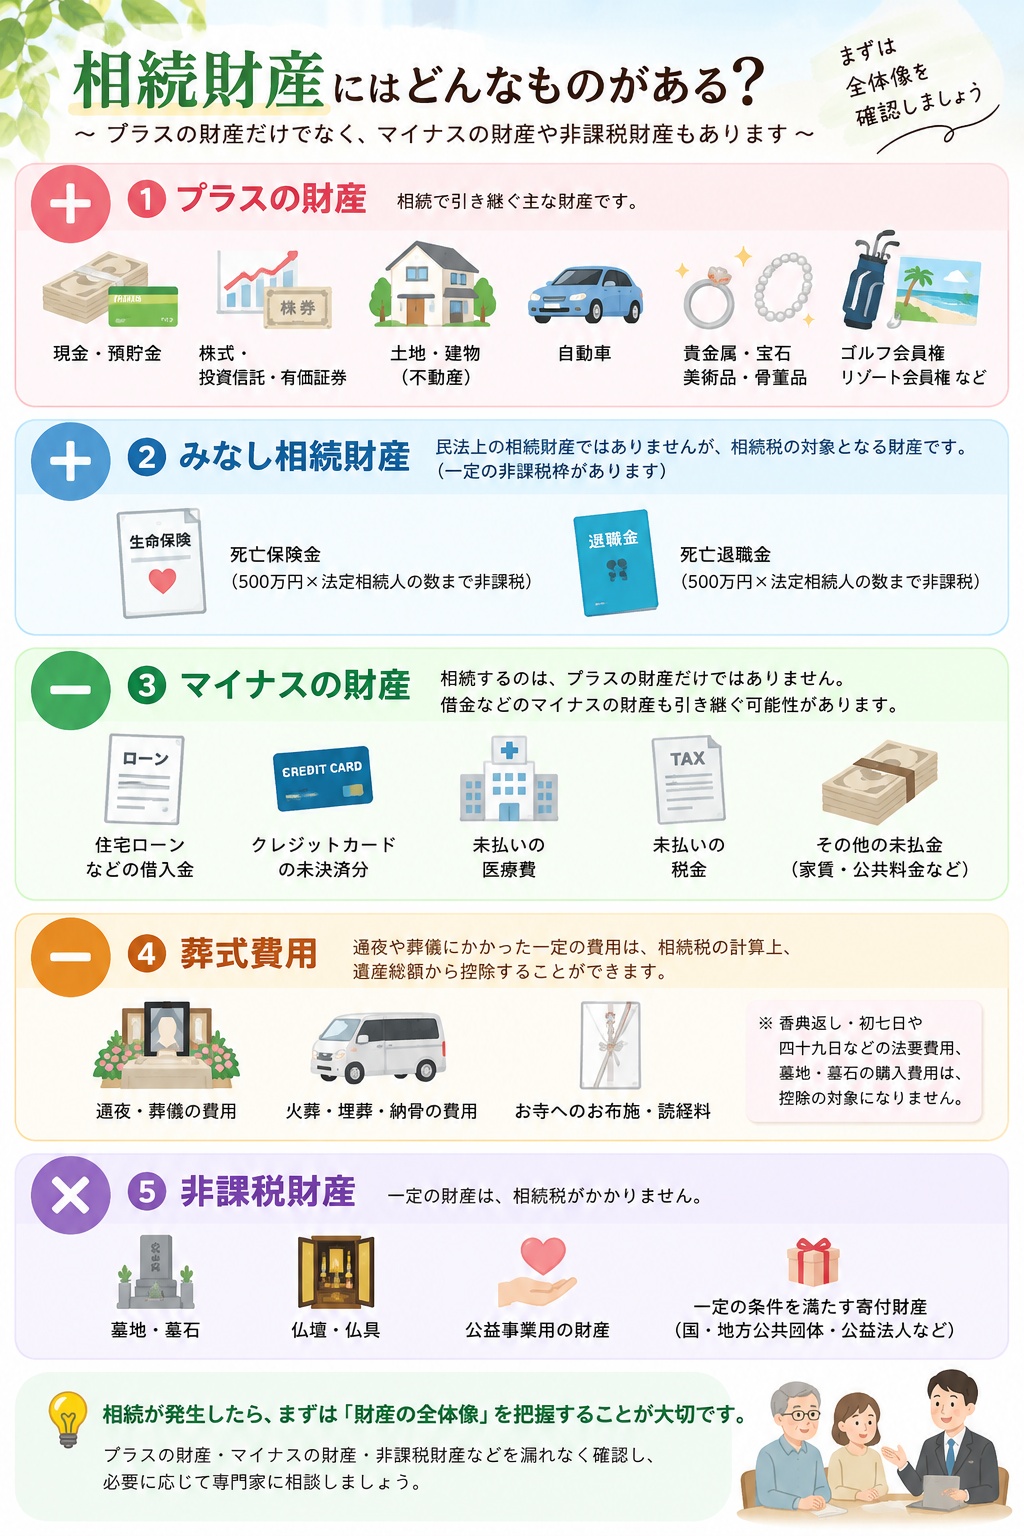
【相続財産にはどんなものがある?】
相続税の対象となる財産は、現金や預貯金だけではありません。
国税庁では、現金・預貯金・有価証券・宝石・土地・家屋などのほか、貸付金、特許権、著作権など、「金銭に見積もることのできる経済的価値のあるもの」が相続税の対象になるとしています。
身近なものに置き換えてみると、例えば次のようなものがあります。
【プラスの財産】
【現金・金融資産】
現金、預貯金、株式、投資信託、公社債など
【不動産】
土地、建物、借地権など
【その他の財産】
自動車、貴金属、宝石、骨董品、ゴルフ会員権など
さらに、一定の死亡保険金や死亡退職金など、民法上の相続財産とは扱いが異なるものでも、相続税では「みなし相続財産」として課税対象になるものがあります。
ここは、「通帳と不動産だけ調べれば終わり、というわけではない」と覚えておくと良いと思います。
【借金などの「マイナスの財産」も確認しましょう】
一方で、亡くなった方に債務があれば、それも確認する必要があります。
例えば、
・住宅ローンなどの借入金
・金融機関や知人などからの借金
・未払いの医療費
・未払いの税金
・クレジットカードの未決済分
・その他の未払金
などです。
相続税を計算する際には、被相続人が亡くなった時点で確実に存在する一定の債務について、相続財産の価額から差し引くことができます。
だからこそ、プラスの財産だけではなく、マイナスの財産まで含めて確認することが大切です。
【葬儀費用も相続財産から差し引ける?】
葬儀にかかった一定の費用についても、相続税の計算上、遺産総額から差し引くことができます。
例えば、
・通夜や葬儀にかかった費用
・火葬、埋葬、納骨にかかった費用
・遺体・遺骨の搬送費用
・お寺などへ支払った読経料など
が代表的です。
ただし、
香典返し
墓地・墓石の購入費用
初七日などの法要費用
などは、相続税の計算上、控除できる葬式費用には含まれません。
領収書などは捨てずに保管しておくことも大切ですね。
【相続税がかからない「非課税財産」もあります】
財産だからといって、すべてに相続税がかかるわけではありません。
例えば、日常礼拝に使われている、
墓地・墓石・仏壇・仏具など
は、原則として相続税がかからない財産です。
ただし、骨董的な価値があり投資対象となっているものや、商品として所有しているものなどは課税対象になる場合があります。
また、死亡保険金や死亡退職金についても、一定の場合にはそれぞれ、
500万円 × 法定相続人の数
まで非課税となる制度があります。
さらに、相続・遺贈によって取得した財産を国や地方公共団体、一定の公益法人などへ寄附した場合にも、一定の要件を満たせば相続税がかからない場合があります。
【「財産リスト」を作っておくと、いざという時に慌てません】
相続が発生したときに大変なのが、
「そもそも、どこに何の財産があるのか分からない」
というケースです。
・預貯金はどの金融機関にあるのか。
・生命保険には加入しているのか。
・土地や建物はどこにあるのか。
・ローンや借入金は残っていないか。
・株式や投資信託を持っていないか。
こうしたものを一から家族が調べるのは、思っている以上に大変です。
国税庁でも、相続税の申告準備として、遺産と債務を確認し、目録や一覧表を作っておくことを案内しています。
だからこそ、元気なうちに、「どんな財産が、どこにあるのか」だけでも一覧にしておくことをおすすめします。
金額まで常に細かく更新するのが大変なら、
・「○○銀行○○支店」
・「○○証券」
・「仙台市○○の土地」
・「生命保険○○社」
など、家族が財産の存在を確認できる情報を整理しておくだけでも違います。
【要注意!「保証人・連帯保証人」になっていませんか?】
そして、もう一つ確認しておきたいのが保証債務です。
被相続人が、生前に誰かの借金の保証人や連帯保証人になっていた場合、その地位が相続に関係してくることがあります。
家族がその事実を知らなかった、ということも考えられます。
ただし、相続税の計算では、保証債務があるからといって、その金額をそのまま相続財産から控除できるわけではありません。
国税庁では、保証債務は原則として債務控除の対象外としつつ、主たる債務者が返済不能で、保証人が返済しなければならず、さらに求償しても返済を受ける見込みがない場合などには、その一定額を控除できるとしています。
保証関係は個別の事情によって判断が変わりますので、判明した場合には弁護士・税理士などの専門家へ早めに相談した方が安心です。
【「財産がいくらあるか」だけでなく「何があるか」を知っておく】
相続対策というと、「相続税をどうやって減らすか」という話に目が行きがちです。
しかし、その前に大切なのは、「自分たち家族には、どんな財産と債務があるのか」を把握することだと思います。
特に土地や建物などの不動産は、現金のように簡単に人数分に分けることができません。
例えば、
・「実家はあるけれど、将来誰も住む予定がない」
・「土地を兄弟で相続することになった」
・「親名義の土地に子どもの家が建っている」
など、不動産が絡むことで相続後の選択肢が複雑になることもあります。
だからこそ、相続が起きてから初めて考えるのではなく、
「どんな財産があるのか」
「それを将来どうしたいのか」
を、元気なうちに家族で話しておくことが大切ではないでしょうか。
【次回は「相続する?しない?相続放棄と限定承認」】
第1回では「いつまでに何をする?」、第2回では「誰が相続する?」、そして今回は「何を相続する?」についてご紹介しました。
次回は、財産を調べてみた結果、「借金の方が多かったらどうする?」というケースにも関係する、「相続放棄・限定承認」についてご紹介したいと思います。
※本コラムは相続に関する一般的な情報をご紹介するもので、個別の法律・税務・登記等に関する判断を行うものではありません。具体的な手続きについては、弁護士・税理士・司法書士等の専門家へご相談ください。
- 千葉真弘
