




2026年9月17日
相続の基礎知識⑤
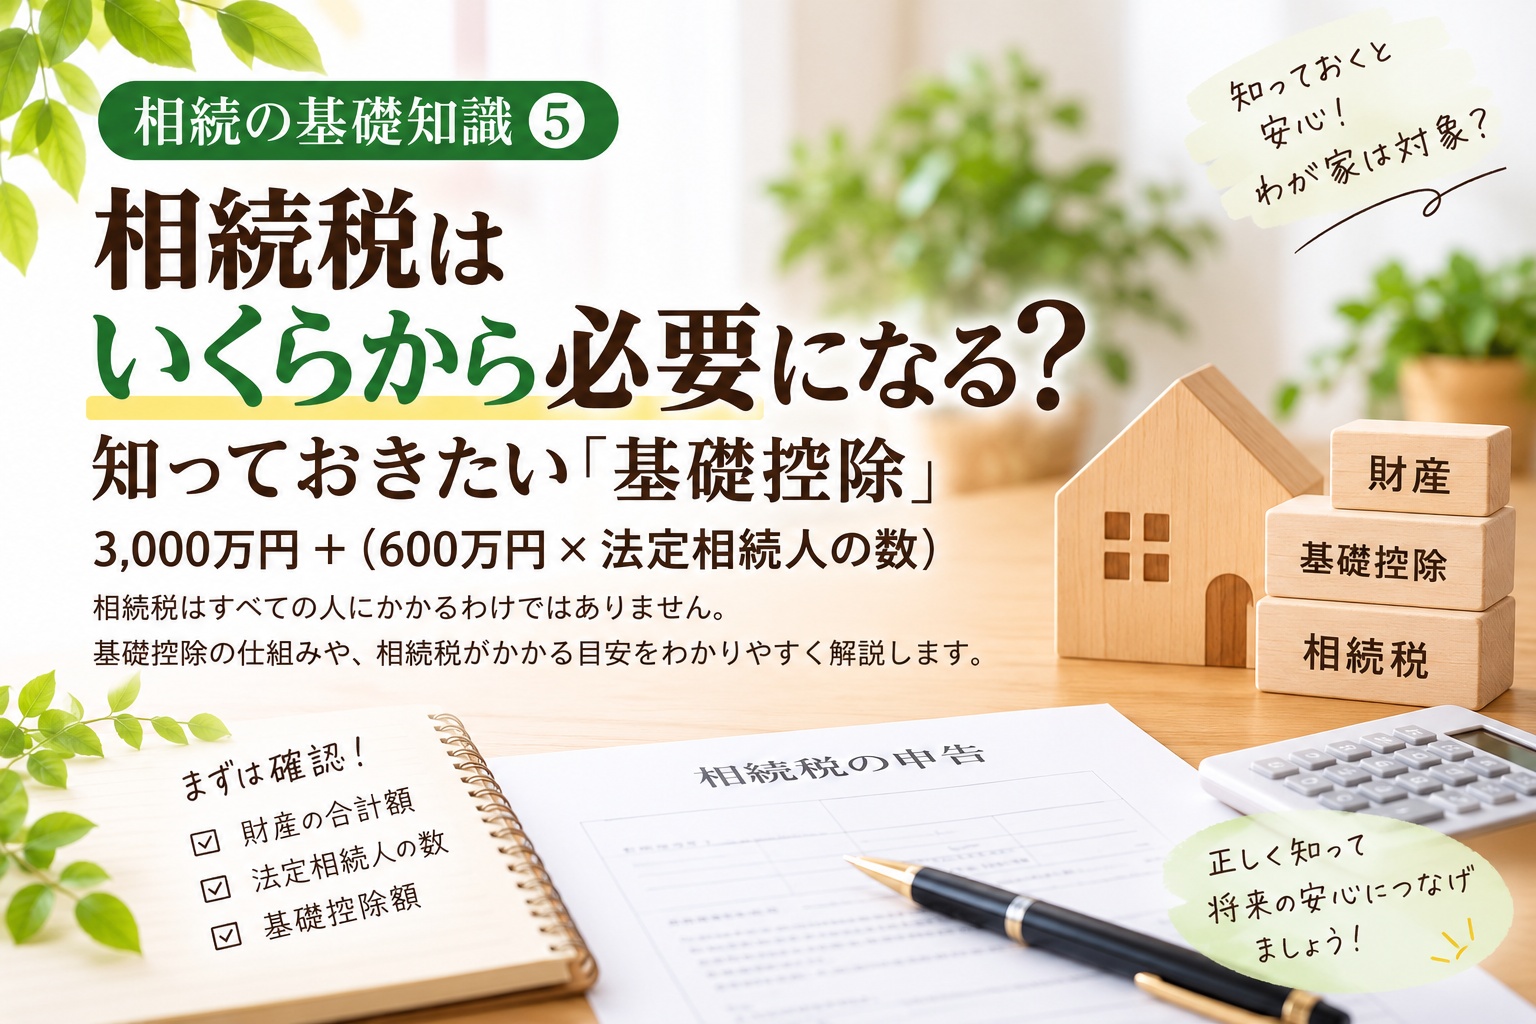
相続税はいくらからかかる?知っておきたい「基礎控除」
「相続税」と聞くと、「相続したら、必ず税金を払わなければならないの?」と思われる方もいらっしゃるかもしれません。
実は、相続税はすべての相続にかかるわけではありません。
相続税には「基礎控除」という仕組みがあり、正味の遺産額が基礎控除額以下であれば、原則として相続税はかかりません。
では、いくらまでなら相続税がかからないのでしょうか?
今回は、相続税を考えるうえで最初に知っておきたい「基礎控除」についてご紹介します。
【相続税には「基礎控除」があります】
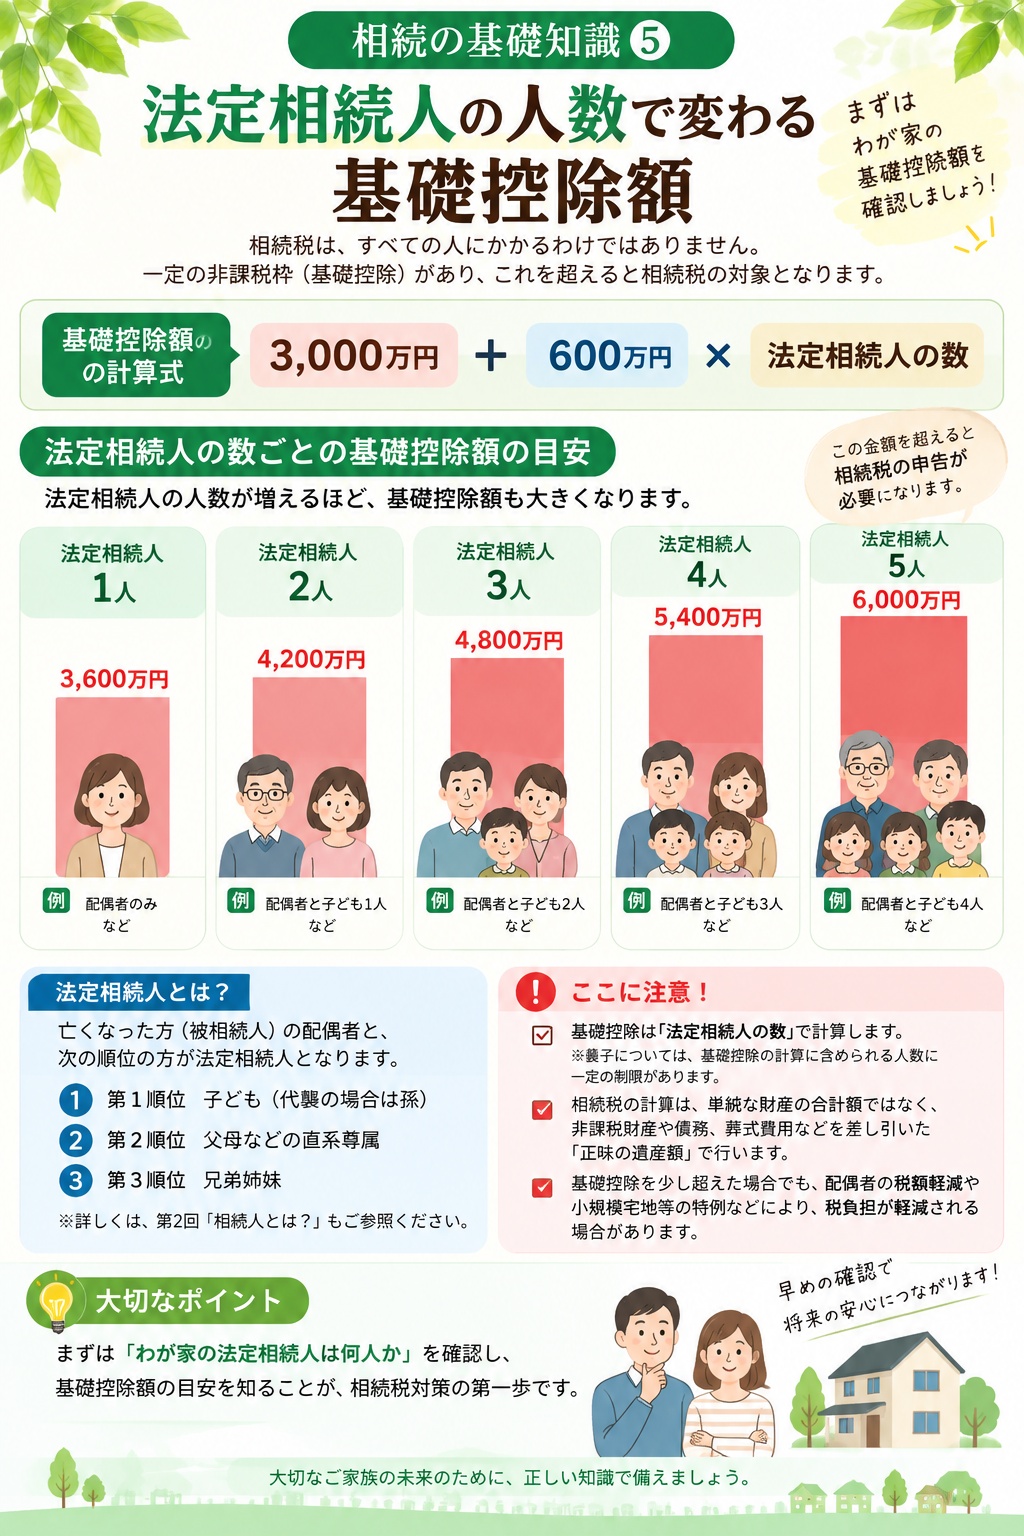
相続税の基礎控除額は、次の計算式で求めます。
3,000万円 +(600万円 × 法定相続人の数)
つまり、法定相続人の人数によって、相続税がかかり始める一つの目安が変わります。
例えば、法定相続人が、妻+子ども2人=3人だった場合、
3,000万円+(600万円×3人)=4,800万円が基礎控除額となります。
正味の遺産額が4,800万円以下であれば、原則として相続税はかかりません。
一方、正味の遺産額が6,000万円だったとすると、6,000万円-4,800万円=1,200万円が「課税遺産総額」となり、ここから相続税額を計算していくことになります。
※実際の相続税額は、この1,200万円にそのまま税率を掛けるわけではありません。法定相続分に応じて取得したものと仮定して税額を計算するなど、いくつかの段階を経て算出します。
【法定相続人が増えると基礎控除額も増えます】
基礎控除額は「法定相続人の数」で変わります。
例えば、
法定相続人1人 → 3,600万円
法定相続人2人 → 4,200万円
法定相続人3人 → 4,800万円
法定相続人4人 → 5,400万円
法定相続人5人 → 6,000万円
となります。
ここで、第2回のコラムでご紹介した「法定相続人」が再び重要になってきます。
亡くなった方の配偶者は常に相続人となり、それ以外では、
第1順位 子ども
第2順位 父母などの直系尊属
第3順位 兄弟姉妹
という順位があります。
「誰が法定相続人なのか」は、財産を誰が引き継ぐかだけでなく、相続税の基礎控除額にも関係するということですね。
※養子については、相続税の基礎控除額を計算する際に法定相続人の数へ含められる人数に一定の制限があります。
【「財産4,800万円=相続税がかかる」とは限りません】
例えば、
土地・建物 3,500万円
預貯金 1,500万円
合計5,000万円の財産があったとします。
「5,000万円もあるから、相続税がかかる!」と考えてしまいそうですが、相続税の計算はそれほど単純ではありません。
相続税では、相続した財産等から、一定の非課税財産や債務、葬式費用などを差し引き、一定の生前贈与などを加えて「正味の遺産額」を求めます。
その正味の遺産額と基礎控除額を比較します。
前回までのコラムでご紹介してきた、
「どんな財産があるのか」
「どんな負債があるのか」
を把握することが、ここでも大切になってきます。
【実家の価値も相続財産に含まれます】
そして、住宅・不動産に携わる立場から特にお伝えしたいのが、「実家」です。
「うちはそんなに預貯金がないから、相続税は関係ない」と思っていても、
預貯金+土地+建物+その他の財産
を合わせて考えると、想像していたより財産額が大きくなることがあります。
特に土地については、
「いくらで買ったか」
「いくらで売れそうか」
をそのまま相続税の評価額にするわけではありません。
土地は原則として路線価方式または倍率方式、建物は原則として固定資産税評価額を基に評価するなど、相続税独自の評価方法があります。
そのため、
「実家があるけれど、相続税がかかるのか分からない」
という場合には、まず不動産を含めてどのような財産があるのか整理することが第一歩です。
【今では「約10人に1人」が相続税の申告対象に】
「相続税は一部のお金持ちだけに関係する税金」というイメージをお持ちの方もいるかもしれません。
しかし、国税庁が公表した令和6年分の相続税の申告実績によると、年間の死亡者数は1,605,378人。
そのうち、相続税の申告書の提出に係る被相続人数は166,730人で、課税割合は10.4%でした。
つまり、全国では亡くなった方のおよそ10人に1人が相続税の課税対象となっています。
また、令和6年分の申告税額の総額は3兆2,446億円。
相続税の申告書の提出に係る被相続人1人当たりでは、約1,946万円となります。
もちろんこれは全国平均ですので、「自分の家も1,946万円払う」という意味ではありません。
財産の内容や相続人の構成、各種特例などによって、実際の税額は大きく異なります。
【「基礎控除を超えそう」=そのまま高額な相続税、ではありません】
相続税には基礎控除以外にも、配偶者の税額軽減や小規模宅地等の特例など、一定の要件を満たすことで税負担が軽減される制度があります。
例えば、自宅の土地について一定の要件を満たした場合には、小規模宅地等の特例によって土地の評価額を大きく減額できる場合があります。
そのため、「財産が基礎控除を少し超えそうだから、多額の相続税がかかる」とすぐに判断する必要はありません。
一方で、こうした特例の適用を受けるためには相続税の申告が必要となる場合がありますので、個別の判断については税理士などの専門家への確認が必要です。
【まずは「わが家はいくらくらい?」を知ることから】
相続税対策というと、「何か特別なことをしなければ」と思ってしまいがちです。
でも、その前に必要なのは、
「わが家には、どんな財産があるのか」
「実家や土地はどのくらいの評価になるのか」
「法定相続人は何人なのか」
を知ることではないでしょうか。
財産の全体像が分からなければ、本当に相続税対策が必要なのかどうかも判断できません。
まずは家族の財産を整理して、「基礎控除額を超えそうなのか?」を確認する。
それが相続税について考える最初の一歩になります。
次回の相続の基礎知識⑥では、「基礎控除を超えたら、相続税はいくら?相続税率と計算方法」についてご紹介したいと思います。
※本コラムは相続税に関する一般的な情報をご紹介するもので、個別の税務・法律・登記等に関する判断を行うものではありません。実際の相続税額や特例の適用可否等については、税理士等の専門家へご確認ください。
- 千葉真弘
