




2026年9月29日
相続の基礎知識⑨
実家を相続したらどうする?「住む・売る・貸す・残す」4つの選択肢
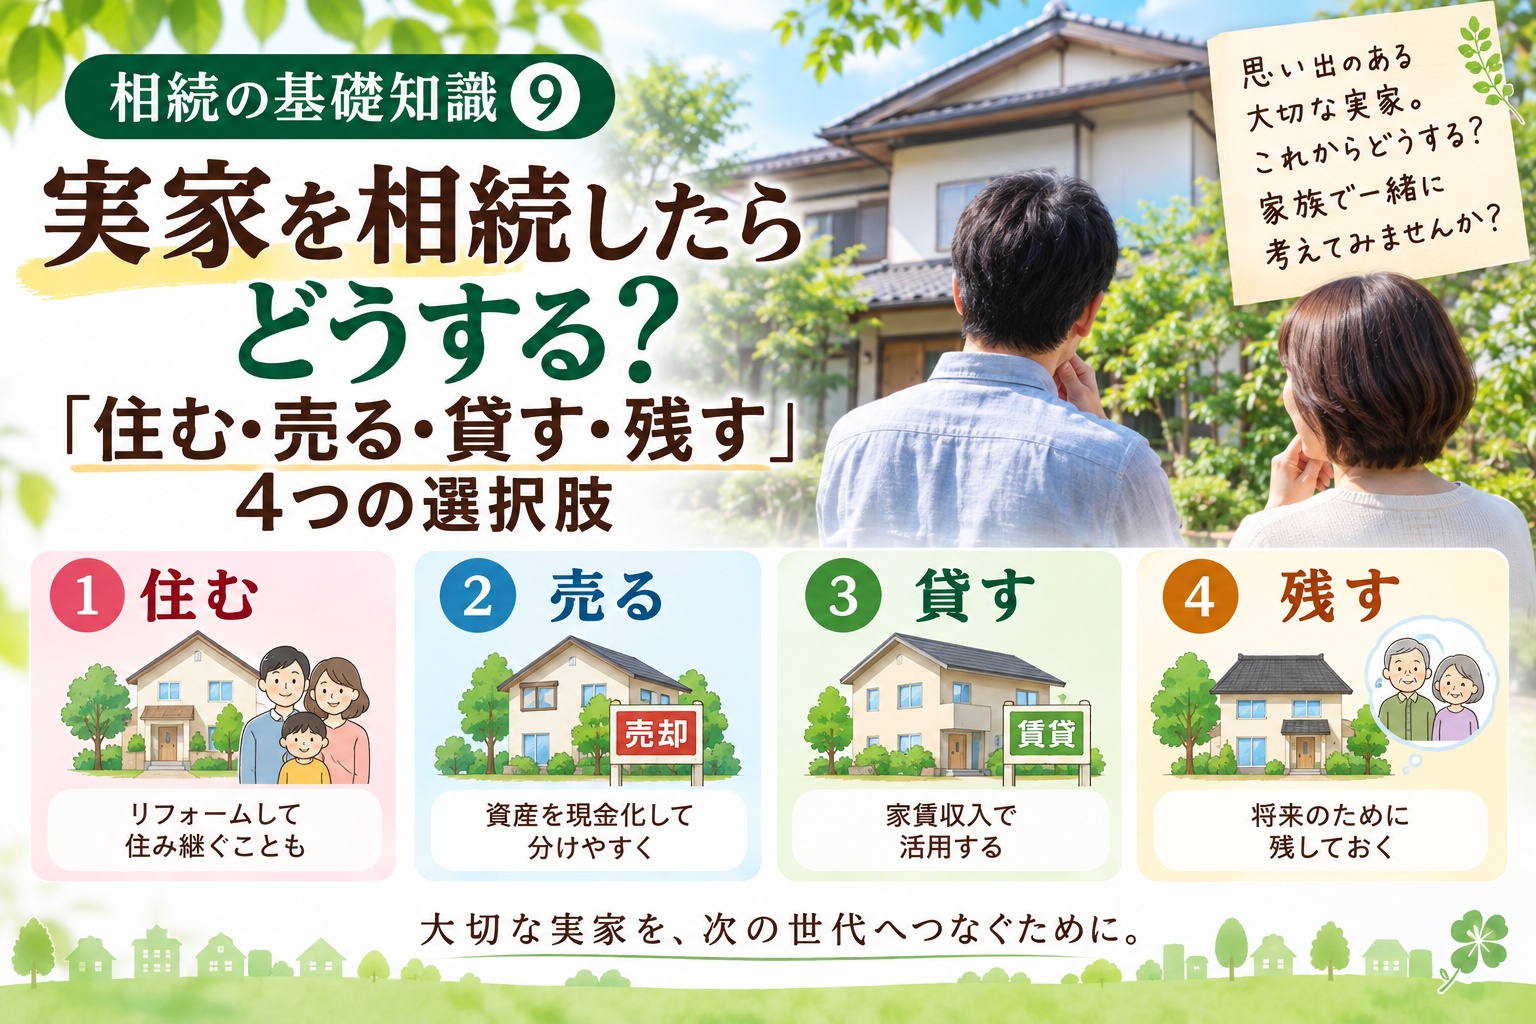
これまでの「相続の基礎知識」では、相続人や相続財産、相続放棄、相続税の基礎控除、税率、配偶者の税額軽減、小規模宅地等の特例などについてご紹介してきました。
ここからは少し視点を変えて、「実家を相続したら、その後どうする?」という身近な問題について考えてみたいと思います。
親御さんが亡くなり、実家を相続することになった。
ところが、子どもたちはすでにそれぞれ自宅を持っている。
そんな場合、「誰も住まないけれど、とりあえず残しておこうか」となることもあると思います。
実家には思い出がありますので、簡単に「売る」「処分する」と決められるものではありません。
一方で、何も決めないまま時間が経つと、空き家の管理や維持費、相続人同士の共有など、新たな問題につながることもあります。
今回は、実家を相続した後の代表的な4つの選択肢、「住む・売る・貸す・残す」について考えてみます。
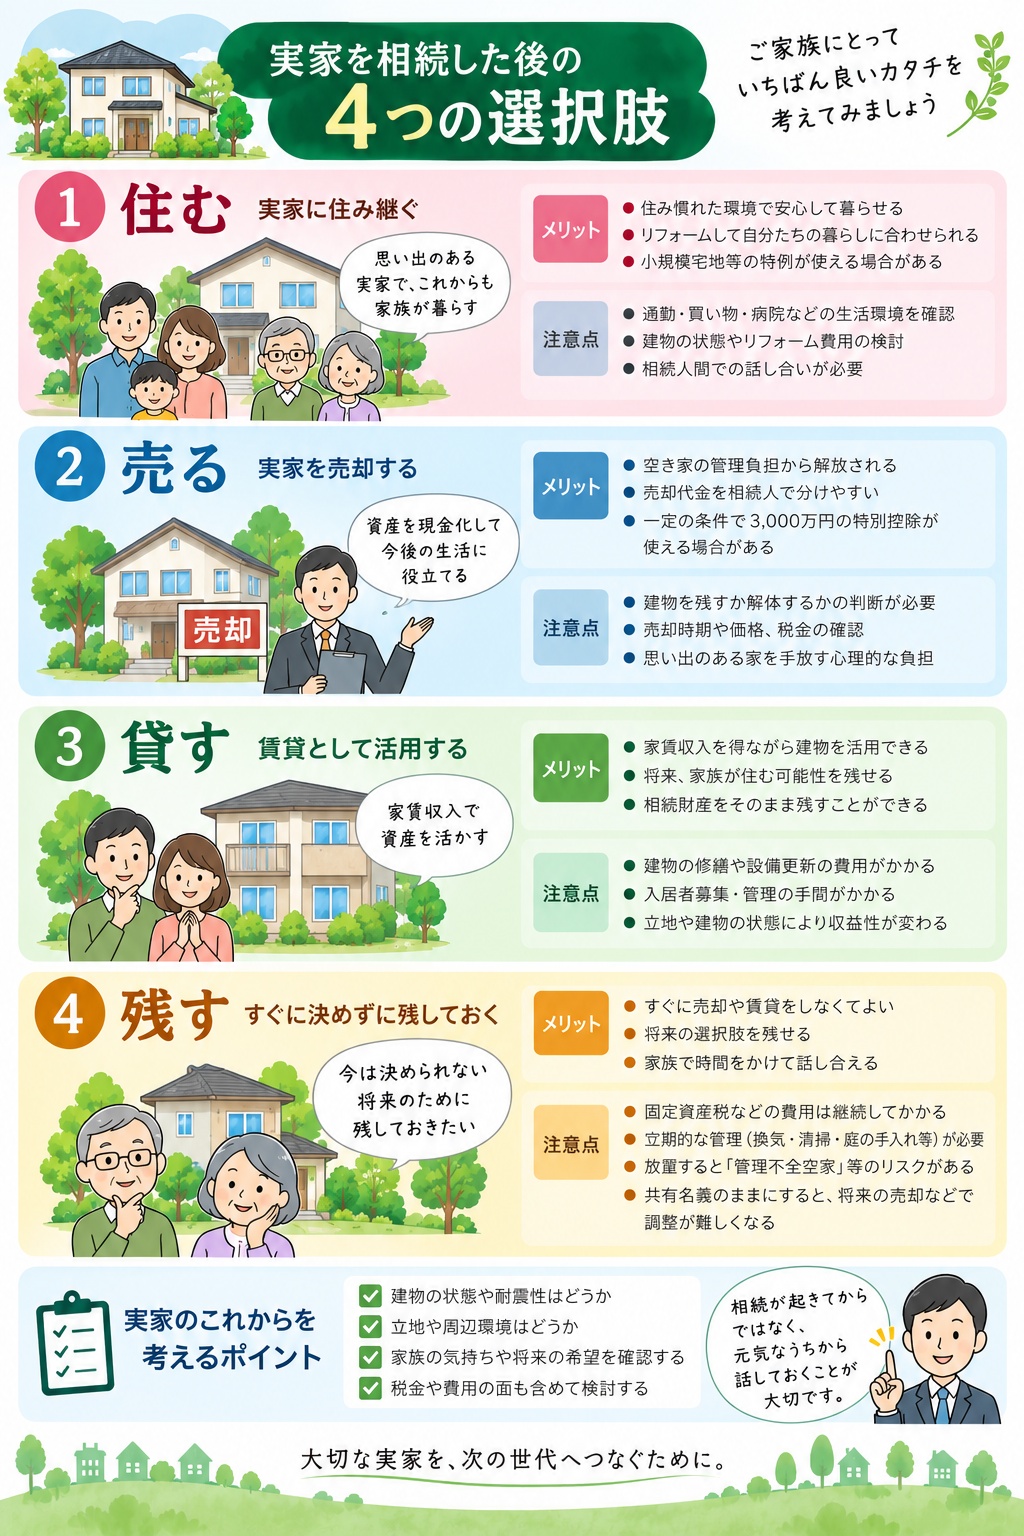
まずは、それぞれの選択肢のメリットと注意点を図でご案内いたします。
【選択肢① 実家に「住む」】
まず考えられるのが、相続した方やその家族が実家に住む方法です。
例えば、
・「現在の住まいから実家へ住み替える」
・「リフォームして住む」
・「将来、子ども世帯が住む」
といった選択肢などがあります。
建物の状態が良ければ、そのまま住み続けることもできますし、間取りや設備を現在の暮らしに合わせてリフォームする方法もあります。
また、前回ご紹介した「小規模宅地等の特例」のように、誰が実家を取得するか、どのように居住するかによって相続税に関係する制度もあります。
ただし、「相続税で有利だから住む」ではなく、本当にその場所で今後の生活を続けられるのかを考えることが大切です。
通勤・通学、買い物、病院、建物の状態、リフォーム費用なども含めて判断する必要があります。
【選択肢② 実家を「売る」】
すでに自宅を持っていて、今後実家に住む予定がない場合には、売却も選択肢になります。
実家を売却することで、空き家の管理や固定資産税などの負担を減らすことができ、売却代金という形に変えることで、相続人間で分けやすくなる場合もあります。
ただ、実家の売却では、
・「建物を残したまま売るのか」
・「解体して土地として売るのか」
・「いくらくらいで売れそうなのか」
など、考えることがたくさんあります。
相続した空き家の売却では、一定の要件を満たした場合に譲渡所得から最高3,000万円を控除できる「被相続人の居住用財産(空き家)を売ったときの特例」が利用できる場合もあります。
現在の制度では、対象となる譲渡は2027年12月31日までとされています。適用要件が細かいため、実際の売却時には税理士等への確認が必要です。
【選択肢③ 実家を「貸す」】
「売ってしまうのは抵抗がある。でも誰も住まない」
そんな場合には、賃貸住宅として貸す方法もあります。
家賃収入を得ながら建物を活用でき、将来家族が住む可能性を残せることもメリットです。
一方で、「貸せば必ず収入になる」とは限りません。
建物の修繕、設備交換、入居者募集、管理費、固定資産税、火災保険、空室期間なども考える必要があります。
また、立地や建物の状態によっては、リフォーム費用に対して期待する家賃が得られない場合もあります。
そのため、「貸せるか」だけではなく、「事業として成り立つか」という視点で考えることが重要になります。
【選択肢④ すぐに決めず「残す」】
「思い出のある実家だから、今すぐには決められない」というケースも当然あります。
売却や賃貸を急がず、しばらく実家を残しておくことも一つの選択です。
ただし、ここで気をつけたいのが、「残す」と「何もしない」は違うということです。
誰も住まなくなった住宅でも、固定資産税などの負担は続きます。
さらに、定期的な換気や清掃、庭木・雑草の管理、雨漏りや設備の確認なども必要になります。
適切な管理が行われず、法令上の「管理不全空家」や「特定空家」への対応として市区町村から勧告を受けると、住宅用地に対する固定資産税等の軽減措置を受けられなくなる場合もあります。
「とりあえずそのまま」にする場合にも、誰が管理するのか、費用を誰が負担するのか、いつまでに今後を決めるのか、まで家族で話しておくと安心です。
【もう一つ大切なのが「誰の名義にするか」】
実家の相続では、相続人が複数いることも珍しくありません。
例えば、兄弟2人で、「今すぐ売る予定もないから、とりあえず2人の共有名義にしておこう」と考えるケースもあります。
共有にすること自体が直ちに問題というわけではありません。
ただし、その後売却したり、大きな変更をしたりする際には共有者との調整が必要になります。
さらに時間が経ち、その共有者に相続が発生すると、その持分が次の世代へ引き継がれ、関係者が増えていく可能性があります。
だからこそ遺産分割の際には、「今どうするか」だけではなく、「10年後、20年後、この実家をどうしたいか」という視点も持っておきたいところです。
【相続登記も忘れずに】
実家や土地を相続した場合には、名義変更の手続きも必要です。
2024年4月1日から相続登記が義務化され、相続によって不動産を取得したことを知った日から原則3年以内に相続登記をする必要があります。
正当な理由なく義務に違反した場合には、10万円以下の過料の対象となる可能性があります。
「実家をどうするか決まっていないから、名義もそのままでいい」というわけではない点には注意しましょう。
【実家の問題は「相続が起きる前」から考えられます】
ここまで、住む・売る・貸す・残すという4つの選択肢をご紹介しました。
どれが正解というものではありません。
家族構成や建物の状態、立地、資産状況、そして何よりご家族の気持ちによって答えは変わります。
ただ、共通して言えるのは、相続が起きてから初めて考える必要はないということです。
・「この家、将来どうしようか?」
・「自分たちは住まないけれど、売った方がいいのかな?」
・「この家を子どもに残したいけれど、子どもはどう思っているんだろう?」
親御さんが元気なうちなら、こうした話もできます。
そして実家について考えるには、相続税だけでなく、建物の状態・不動産としての価値・家族のお金という複数の視点が必要になります。
実家は単なる「相続財産」ではなく、ご家族が長い時間を過ごしてきた場所でもあります。
だからこそ、税金だけ・建物だけ・不動産価格だけで判断するのではなく、「この実家を、家族にとって一番良い形でどう未来につないでいくか」を考えてみてはいかがでしょうか。
※本コラムは相続・不動産・税制等に関する一般的な情報をご紹介するものです。個別の税務・法律・登記等については、税理士・弁護士・司法書士等の専門家へご確認ください。
- 千葉真弘
