




2026年10月25日
住宅ローン金利が上昇!毎月の返済額はどうなる?
~意外と知らない「5年ルール」と「125%ルール」の注意点~
皆様、こんにちは。
大東住宅の目黒です。
2026年10月1日から、一部の金融機関では住宅ローンの変動金利が引き上げられました。
これまでの低金利環境から、住宅ローンの金利動向にも変化が見られるようになってきました。
これからマイホームをご計画される方はもちろん、すでに住宅ローンを返済されている方にとっても、今後の金利上昇は気になるところではないでしょうか。
最近、お客様からも、
「金利が上がると、毎月の返済額もすぐに増えるの?」
「変動金利は5年間返済額が変わらないと聞いたけれど、本当?」
といったご質問をいただくことがあります。
実は、変動金利の住宅ローンには、金利が上昇しても返済額が急激に増えないようにする仕組みを設けている商品があります。
それが**「5年ルール」と「125%ルール」**です。
今回は、住宅ローン金利が年1.15%から年1.40%へ、0.25%上昇した場合を例に、分かりやすくご紹介したいと思います。
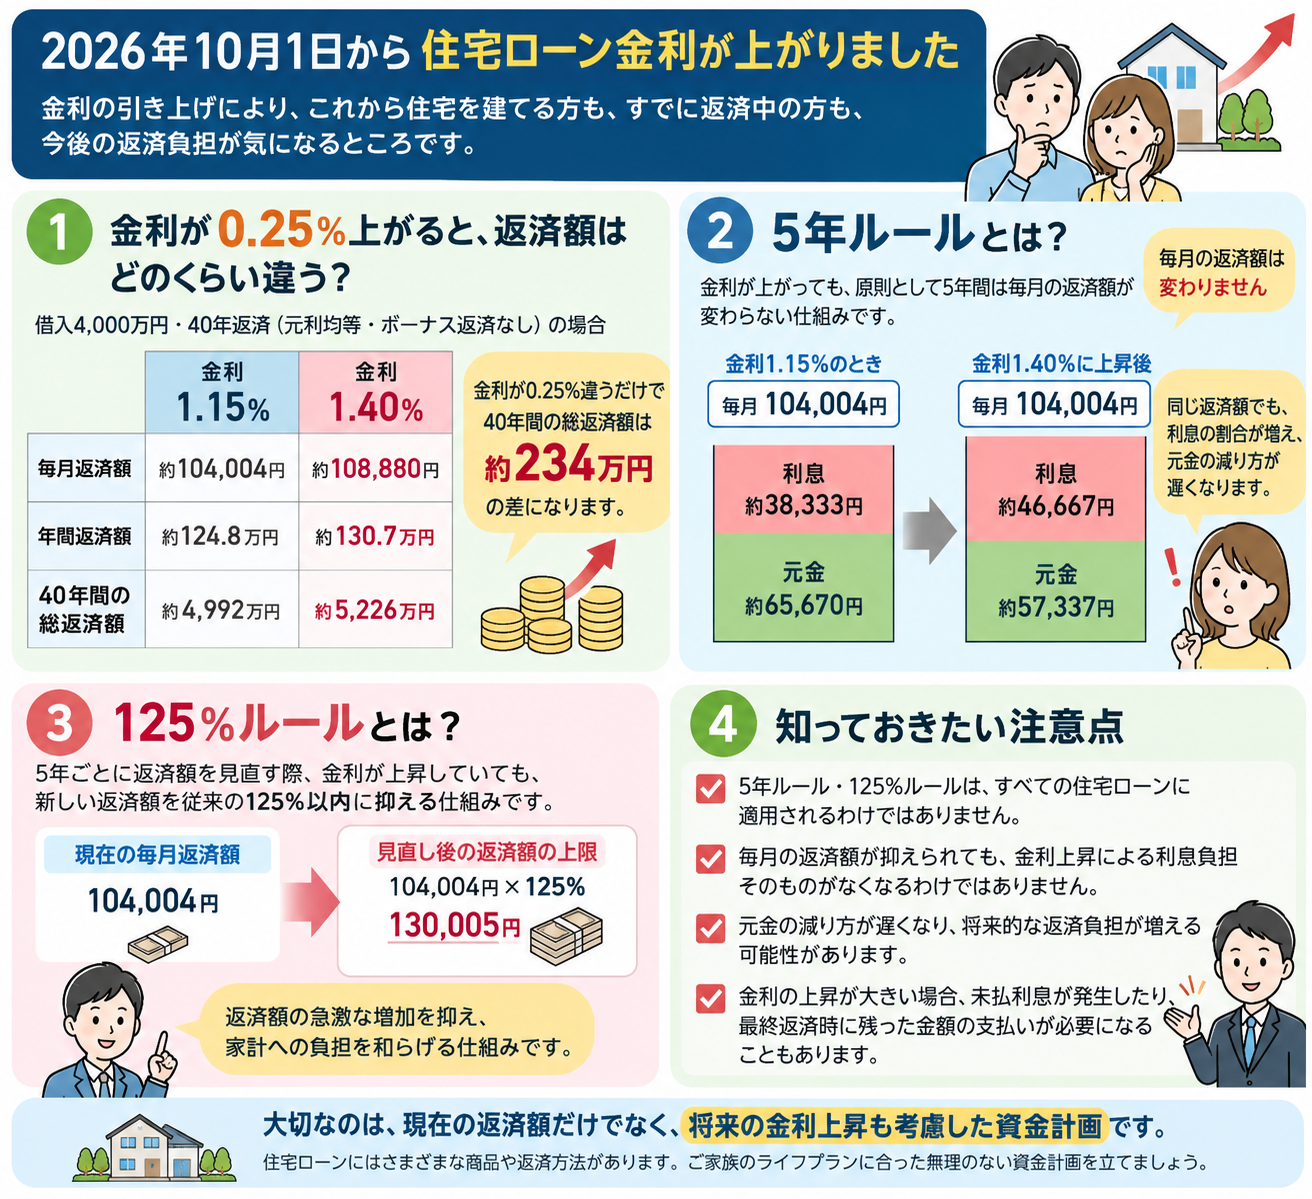
■ ① 5年ルールとは?
簡単に言うと、
「金利が上がっても、原則として5年間は毎月の返済額が変わらない」
という仕組みです。
例えば、毎月10万円の住宅ローンを返済している場合、途中で金利が上昇しても、次回の返済額見直しまで毎月10万円の返済が続きます。
「それなら金利が上がっても安心ですね」
と思われるかもしれません。
しかし、ここに注意が必要です。
毎月の返済額が変わらなくても、返済額の中身は変わっているのです。
住宅ローンの返済額は、「元金」と「利息」で構成されています。
金利が上昇すると、同じ返済額の中でも利息の割合が増え、元金の返済に充てられる金額が少なくなります。
つまり、住宅ローンの残高が減るスピードが遅くなるということです。
■ ② 金利が0.25%上昇すると、どのくらい違う?
具体的な数字で比較してみましょう。
【試算条件】
- 借入金額:4,000万円
- 返済期間:40年間
- 返済方法:元利均等返済
- ボーナス返済:なし
- 比較金利:年1.15%と年1.40%
それぞれの金利が借入当初から40年間続いた場合の比較です。
| 項目 | 金利1.15% | 金利1.40% |
|---|---|---|
| 毎月返済額 | 約104,004円 | 約108,880円 |
| 年間返済額 | 約124.8万円 | 約130.7万円 |
| 40年間の総返済額 | 約4,992万円 | 約5,226万円 |
金利が0.25%違うだけで、
毎月の返済額は約4,877円増加し、40年間の総返済額には約234万円もの差が生じます。
※上記は、各金利が40年間変わらない場合の比較です。返済途中で金利が上昇した場合の増加額とは異なります。
■ ③ 5年ルールが適用される場合は?
ここが今回、特にお伝えしたいポイントです。
仮に、住宅ローン残高が4,000万円ある時点で、金利が1.15%から1.40%に上昇したとします。
5年ルールが適用され、毎月の返済額が約104,004円のままだった場合、金利変更直後の返済内訳は次のようになります。
| 項目 | 金利1.15% | 金利1.40% |
|---|---|---|
| 毎月返済額 | 約104,004円 | 約104,004円 |
| 利息部分 | 約38,333円 | 約46,667円 |
| 元金返済部分 | 約65,670円 | 約57,337円 |
いかがでしょうか。
毎月の返済額は変わっていません。
しかし、金利上昇によって、
元金の返済に充てられる金額が、月々約8,333円も少なくなっています。
これが5年ルールで注意していただきたい点です。
「毎月の返済額が変わらないこと」と「金利上昇の影響を受けないこと」は、まったく違うのです。
※借入残高4,000万円の時点で金利が変更されたと仮定した単月の概算です。
■ ④ 125%ルールとは?
もう一つが「125%ルール」です。
これは、5年ごとに返済額を見直す際、金利が大きく上昇していても、新しい返済額を従来の125%以内に抑える仕組みです。
例えば、毎月10万円を返済している場合、見直し後の毎月返済額は最大12万5,000円となります。
家計への急激な負担を和らげるという意味では、安心材料の一つといえます。
ただし、ここでも注意が必要です。
125%ルールは、金利上昇によって増えた利息を免除してくれる制度ではありません。
元金の返済が進みにくくなったり、金利が大幅に上昇した場合には未払利息が発生したりする可能性もあります。
また、返済状況によっては、最終返済時に残った金額の支払いが必要になる場合もあります。
なお、5年ルールと125%ルールは、すべての住宅ローンに適用されるわけではありません。
金融機関や商品によって仕組みが異なるため、ご自身の住宅ローンの契約内容を確認することが大切です。
■ ⑤ これからの住宅づくりで大切なこと
今回の住宅ローン金利の引き上げを受け、改めて感じるのは、将来を見据えた資金計画の大切さです。
住宅ローンは35年、40年と長期間にわたって返済していくものです。
その間には、金利の変動だけでなく、物価や電気料金、住宅の維持管理費など、さまざまな負担が考えられます。
だからこそ、私たち大東住宅では、建物の価格だけではなく、30年・40年・50年という長い期間での住まいの総コストを大切にしています。
例えば、住宅の断熱性能や気密性能を高めることは、快適な住環境をつくるだけでなく、冷暖房に必要なエネルギーを抑え、将来の光熱費負担を軽減することにもつながります。
住宅ローンの金利や電気料金を私たちが決めることはできません。
しかし、住宅の性能や設備、資金計画については、建築前に十分検討することができます。
「建てるときの価格」だけでなく、「住み続けるために必要なお金」まで考える。
これからの住まいづくりでは、ますます重要になるのではないでしょうか。
■ 最後に
2026年10月1日からの住宅ローン金利の引き上げは、これからマイホームをご計画される方だけでなく、すでに住宅ローンを返済されている方にとっても、改めて資金計画を見直すきっかけになると思います。
今回、特に覚えておいていただきたいのは、
「5年間返済額が変わらなくても、金利上昇によって利息負担が増え、元金の減り方が遅くなる場合がある」
ということです。
もちろん、変動金利が悪いということではありませんし、固定金利が必ず有利ということでもありません。
大切なのは、それぞれの特徴やリスクを十分に理解したうえで、ご家族の生活に無理のない資金計画を立てることだと思います。
これからマイホームをご計画される皆様、そして現在住宅ローンをご返済中の皆様にとって、今回のお話が少しでも参考になれば幸いです。
住宅ローンや住まいづくりについて、ご不明な点がございましたら、どうぞお気軽にご相談ください。
大東住宅株式会社
目黒 一弘
※住宅ローン金利の改定時期や適用金利は金融機関・商品・契約条件によって異なります。本記事の試算は一定条件に基づく概算であり、実際の返済額を保証するものではありません。
- 目黒一弘
