




2026年11月9日
火災保険のおはなし ⑤
こんにちは。
11月に入り、グランディ21の紅葉もきれいに色付き、美しい景色を眺めながら会社へ向かう日が続いています。
さて、今回の火災保険のお話はシリーズ第5回。
「オプション補償」についてご紹介します。
火災保険では、一般的に以下のような事故が基本補償の対象となります。
- 火災・雷・破裂・爆発・風災・雹災・雪災
このほかにも、契約するプランによって補償を追加できる場合があります。
💧 水ぬれ
- 給排水設備の事故などによって発生した損害です。
- 水道管の破損により、天井や壁が汚れた
- 排水管の破損により、家財が水ぬれになった
🔑 盗難
- 盗難そのものだけでなく、侵入時に生じた建物の損害などが補償される場合があります。
- 泥棒が侵入する際に窓ガラスを割り、建物に損害が発生した
- 空き巣の被害に遭い、電化製品などの家財を盗まれた
🌧️ 水災
- 大雨や台風などによる水害を補償するものです。
- 豪雨による土砂崩れで、建物に被害があった
- 豪雨により床上浸水し、建物や家財に損害が発生した
※水災補償は、損害の程度や浸水の高さなどによって支払条件が定められている場合があります。
🛠️ 汚損・破損
- 日常生活の中で、うっかり物をぶつけたり、誤って壊したりした場合などに備える補償です。
- 外部から飛んできた物により、塀や外壁が壊れた
- パソコンを机から落として壊してしまった
- 椅子を壁にぶつけて、壁に穴が開いてしまった
- IHクッキングヒーターに水が入り、故障してしまった
- トイレの掃除中に、タンク内部の部品を壊してしまった 実際に、こうした「うっかり壊してしまった」「誤って汚してしまった」という事故は、意外と身近に起こります。
そのため、私が特におすすめしている補償の一つが、汚損・破損補償です。
自動車保険のような等級制度とは異なるため、火災保険を使ったことで、翌年から必ず保険料が上がるという仕組みではありません。
ただし、保険料率の改定や契約条件の変更などにより、更新時の保険料が変わる場合はあります。
補償の対象となる事故や支払条件は、保険会社や契約内容によって異なります。 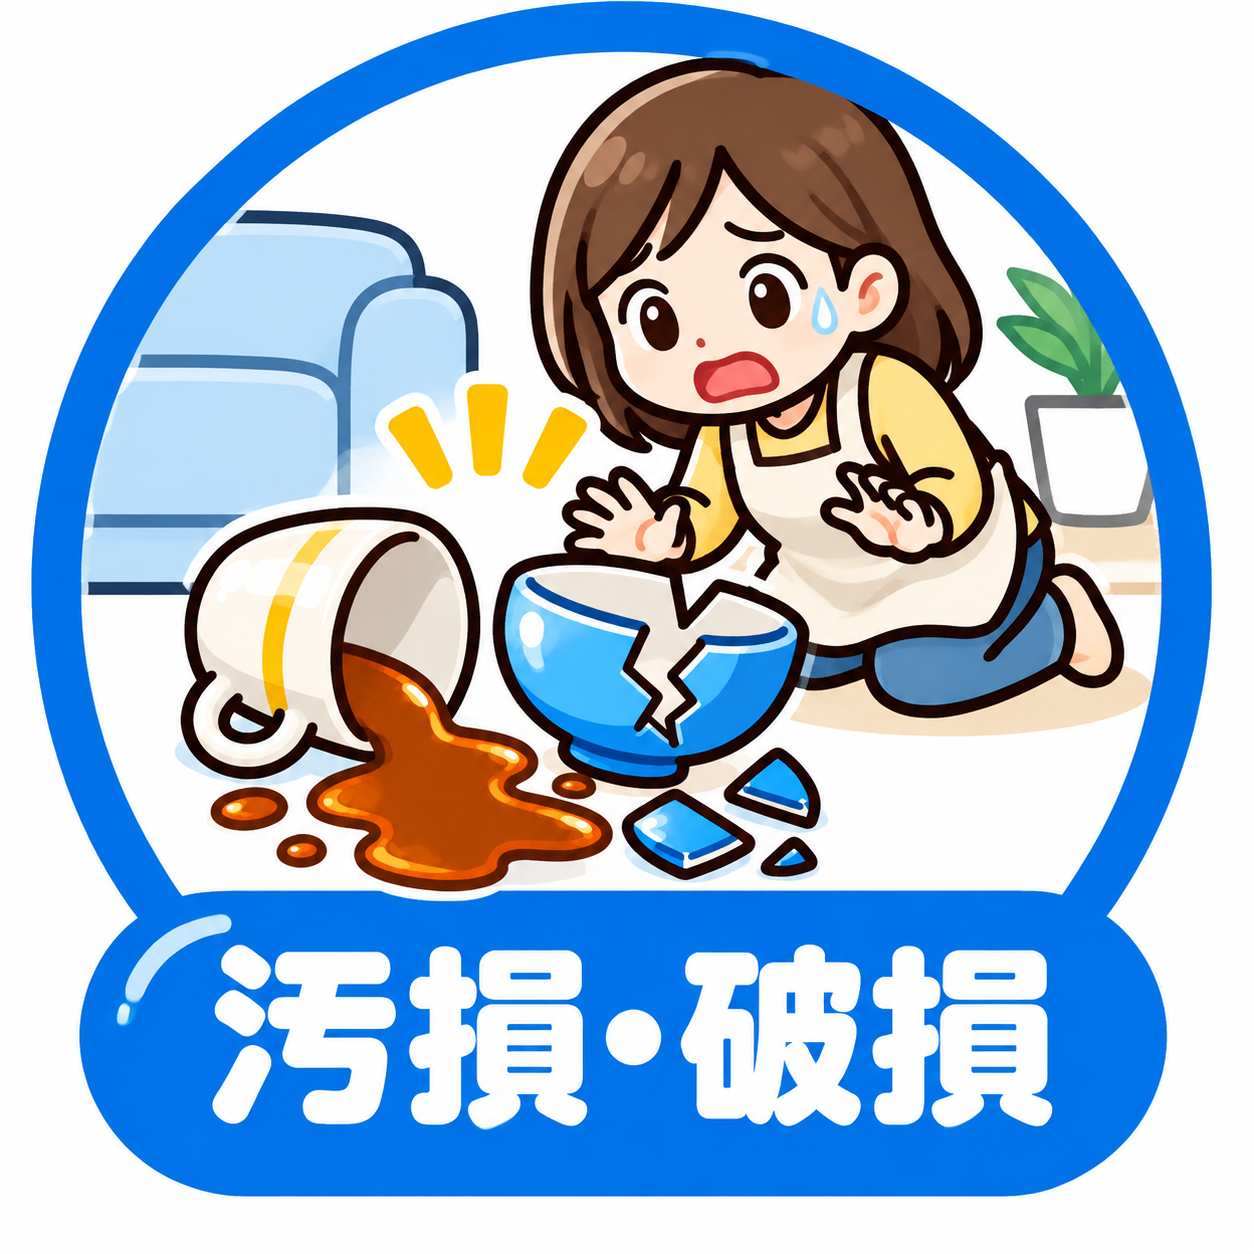
「これは補償されるのかな?」と思うことがあれば、まずはお気軽にご相談ください。
経理のおねいさん
- 大東住宅
