




2026年9月8日
相続の基礎知識②
相続できるのは誰?意外と知らない「法定相続人」の順位
前回の「相続の基礎知識①」では、相続が発生してから必要になる手続きと、その期限についてご紹介しました。
今回は、その次に確認しておきたい、「そもそも、誰が相続人になるの?」というお話です。
「家族なんだから、みんな相続人になるのでは?」と思われるかもしれませんが、実はそうではありません。
誰が相続人になるのかは民法で決められており、家族構成によって相続人となる人や順位が変わります。
相続が発生してから、
「この人も相続人だったの?」
「兄弟にも相続する権利があるの?」
「亡くなった長男の子どもはどうなるの?」
と慌てないためにも、基本的なルールを知っておきましょう。
【まず覚えておきたい「配偶者は常に相続人」】
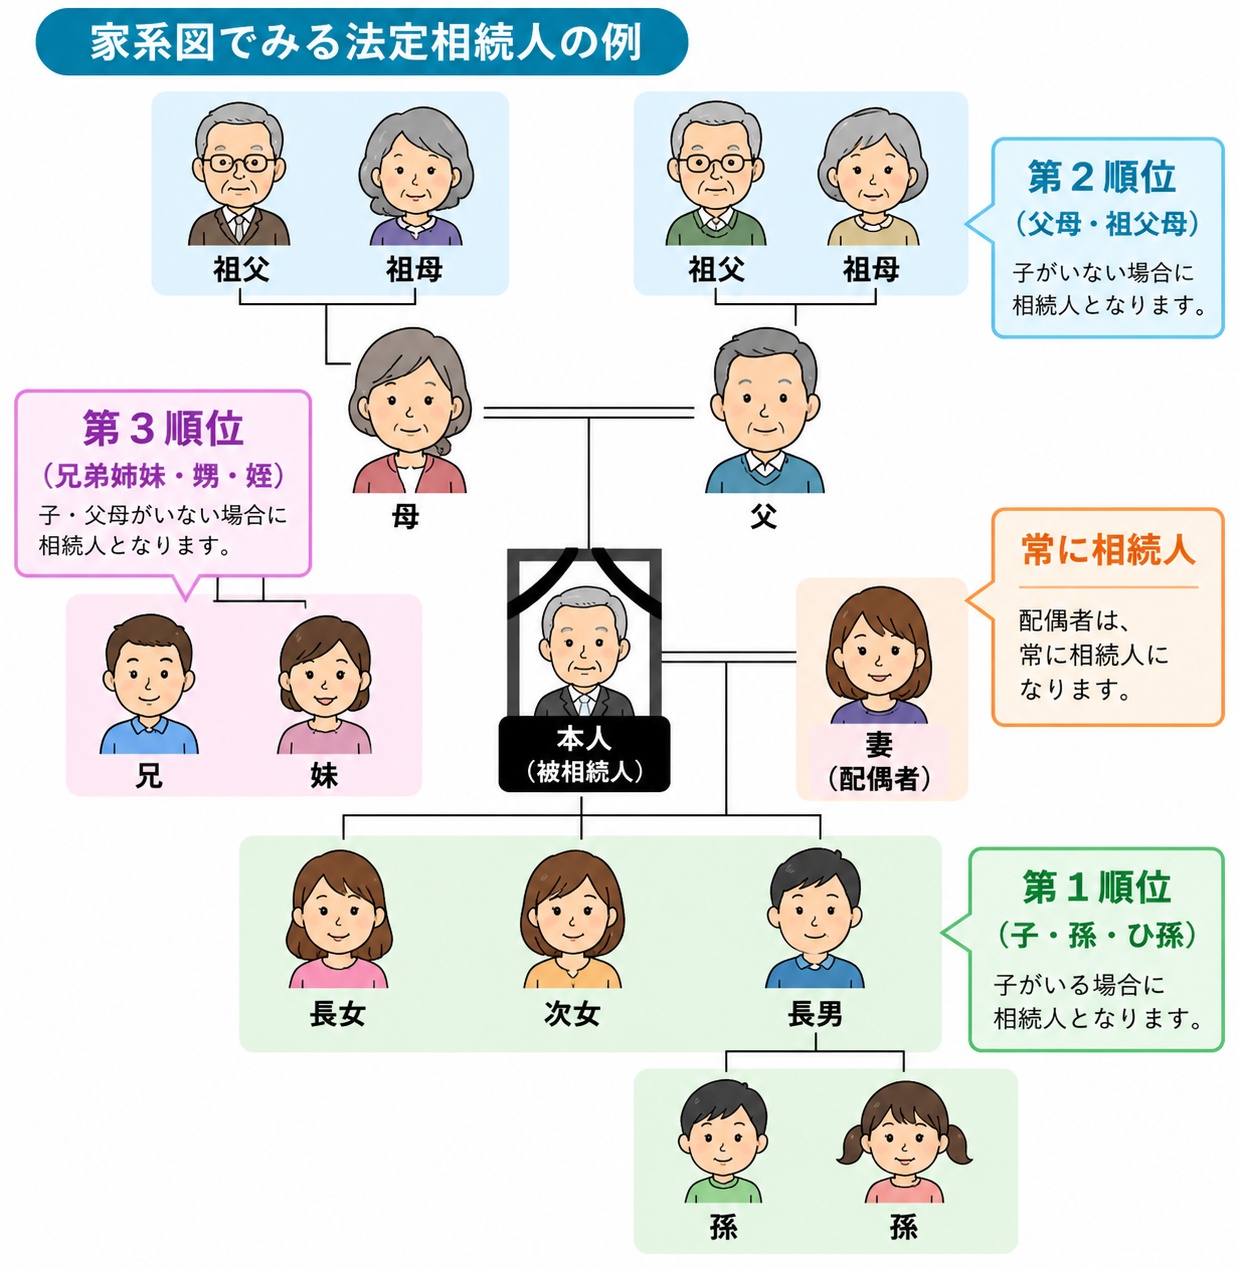
亡くなった方を「被相続人」、その財産を相続する権利のある方を「相続人」といいます。
被相続人に配偶者がいる場合、配偶者は常に相続人になります。
そのうえで、配偶者以外の相続人には、民法によって次のような順位が定められています。
第1順位 子(直系卑属)
第2順位 父母など(直系尊属)
第3順位 兄弟姉妹
重要なのは、第1順位から第3順位までの人が全員一緒に相続人になるわけではないことです。
例えば「配偶者+子」がいる場合、父母や兄弟姉妹は原則として相続人にはなりません。
まず第1順位を確認し、その人がいなければ第2順位、さらにいなければ第3順位へと移っていきます。
【第1順位は「子ども」】
被相続人に子どもがいる場合、子どもが第1順位の相続人となります。
配偶者がいる場合には、「配偶者+子ども」が相続人です。
配偶者がすでに亡くなっている場合には、子どもが相続人になります。
なお、子どもが複数いる場合、長男・次男、長女・次女といった出生順や男女による優先順位はありません。
【子どもが先に亡くなっていたら「孫」が相続することも】
少し複雑なのが、被相続人より先に子どもが亡くなっている場合です。
例えば、
父
↓
長男
↓
孫
という家族で、父より先に長男が亡くなっていたとします。
この場合には、長男の代わりに孫が相続人になる場合があります。
これを「代襲相続(だいしゅうそうぞく)」といいます。
さらに、その孫も先に亡くなっていれば、ひ孫へと代襲していくことがあります。
「子どもが亡くなっているから、その家系には相続権がない」というわけではないところがポイントです。
【第1順位がいなければ「父母・祖父母」】
被相続人に子どもや代襲相続する孫などがいない場合、次に相続人となるのが第2順位の父母などの直系尊属です。
父母が健在であれば父母。
父母がすでに亡くなっていて、祖父母が健在であれば、祖父母が相続人になる場合があります。
例えば、
「妻はいるけれど、子どもはいない」
というご夫婦で夫が亡くなり、夫の父母が健在だった場合には、
妻+夫の父母
が相続人となります。
【第1・第2順位がいなければ「兄弟姉妹」】
子どもなどの第1順位がおらず、父母・祖父母などの第2順位もいない場合、兄弟姉妹が第3順位の相続人となります。
例えば、
「夫婦に子どもがおらず、夫の両親もすでに亡くなっている」
という場合。
夫が亡くなると、妻+夫の兄弟姉妹が相続人になる可能性があります。
ここは意外と知られていないところではないでしょうか。
【兄弟姉妹が亡くなっている場合は「甥・姪」まで】
第3順位の兄弟姉妹が被相続人より先に亡くなっている場合には、その兄弟姉妹の子どもである甥・姪が代襲相続人になることがあります。
ただし、第1順位の子どもの代襲相続とは違い、兄弟姉妹の場合は甥・姪の一代までです。
そのため、すでに亡くなっている甥・姪の子どもまで代襲相続することはありません。
【相続する「割合」にも基本的なルールがあります】
「誰が相続人になるのか」が分かったら、次に気になるのが、「誰が、どのくらい相続するの?」ではないでしょうか。
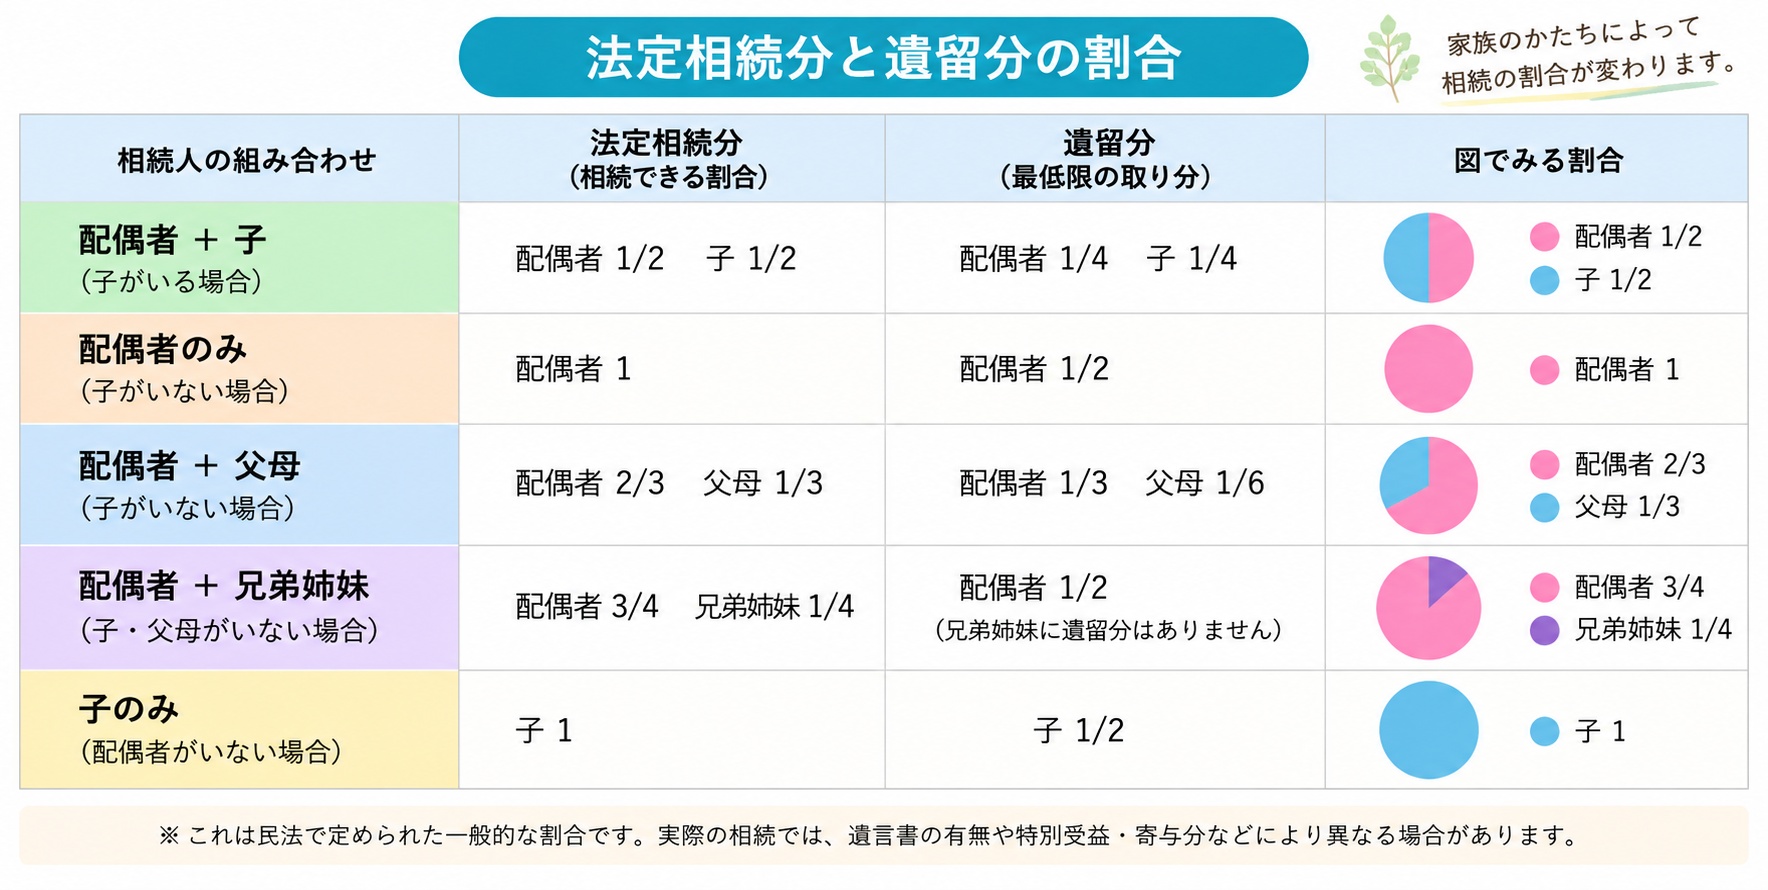
民法では、相続人の組み合わせによって「法定相続分」という基本的な割合が定められています。
代表的なケースでは、
相続人 法定相続分
配偶者+子 配偶者1/2・子1/2
配偶者+父母等 配偶者2/3・父母等1/3
配偶者+兄弟姉妹 配偶者3/4・兄弟姉妹1/4
配偶者のみ 配偶者がすべて
子のみ 子がすべて
となります。
子どもが複数いる場合は、子どもに割り当てられた法定相続分を原則として人数で分けます。
例えば、妻+子ども2人なら、
妻:1/2
子①:1/4
子②:1/4
という割合になります。
ただし、ここは誤解されやすいポイントです。
「必ずこの割合で財産を分けなければならない」という意味ではありません。
法定相続分は、あくまで民法で定められた基本的な割合です。遺言や相続人全員による遺産分割協議などによって、実際の分け方が異なる場合があります。
【「遺留分」という最低限保障される取り分も】
もう一つ知っておきたいのが「遺留分」です。
例えば遺言書に、「すべての財産を長男に相続させる」と書かれていたら、ほかの家族は何も受け取れないのでしょうか?
一定の法定相続人には、遺言などによっても原則として奪うことのできない、最低限の取り分が保障されています。
これを「遺留分」といいます。
ただし、ここで大切なのが、兄弟姉妹には遺留分がありません。
例えば「妻+兄弟姉妹」が相続人となるケースでは、兄弟姉妹には法定相続分はありますが、遺留分はありません。
【「うちは家族仲がいいから大丈夫」とは限りません】
相続について考えるとき、私は税金だけではなく、「家や土地を誰が引き継ぐのか」も大切なポイントだと思っています。
例えば、
・実家は長男が相続する。
・預貯金は兄弟で分ける。
・誰も実家に住まないので売却する。
・母が住んでいる間は実家を残す。
など、同じ家族でも考え方はさまざまです。
そして不動産は、預貯金のように簡単に人数分へ分けることができません。
「まだ元気だから相続の話なんて早い」と思うかもしれませんが、元気なうちだからこそ、
「実家を将来どうしたいのか」
「誰に何を残したいのか」
を家族で少しずつ話しておくことが、将来のトラブルを防ぐ一つの方法ではないでしょうか。
【相続人が誰もいない場合、財産はどうなる?】
相続人がいない場合には、所定の手続きを経たうえで、最終的に残った財産が国庫に帰属する場合があります。
【次回は「何が相続財産になる?」をご紹介します】
今回は、「誰が相続人になるのか」についてご紹介しました。
次回は、
「預貯金や実家だけじゃない?相続する財産・しない財産」
をテーマに、
プラスの財産・マイナスの財産・相続税がかからない財産
などについてご紹介したいと思います。
「借金も相続するの?」というところも含めて、分かりやすく整理していきます。
※本コラムは相続に関する一般的な情報をご紹介するもので、個別の法律・税務・登記等に関する判断を行うものではありません。具体的な手続きについては、弁護士・税理士・司法書士等の専門家へご相談ください。
- 千葉真弘
