




2026年10月8日
生前贈与の基礎知識②
110万円以下でも相続税の対象に?「3年から7年」へ変わった加算対象期間
前回は、生前贈与の基本として「暦年課税」と年間110万円の基礎控除についてご紹介しました。
暦年課税では、1月1日から12月31日までの1年間に贈与を受けた財産の合計額が110万円以下であれば、原則として贈与税はかかりません。
では、「毎年110万円以内で贈与しておけば、将来の相続税にも関係ないの?」というと、必ずしもそうではありません。
今回は、生前贈与を考えるうえでぜひ知っておきたい、「相続開始前の贈与財産の加算」についてご紹介します。
【110万円以下の贈与でも、相続財産に加算されることがあります】
例えば、父親から子どもへ毎年100万円ずつ贈与していたとします。
年間100万円であれば、暦年課税の基礎控除110万円以下ですので、その贈与だけを見れば原則として贈与税はかかりません。
ところが、その後父親が亡くなり、その子どもが父親から相続などによって財産を取得した場合には、一定期間内に父親から受けていた暦年課税による贈与財産を、相続税の計算上加算する場合があります。
しかも、加算対象期間内の贈与であれば、贈与税がかかったかどうかに関係なく、110万円以下の贈与も対象になります。
つまり、「贈与税がかからない」=「将来の相続税にも関係しない」ではないということです。
では、どのような贈与が相続時に加算されるのでしょうか。今回の制度改正とあわせて、まずは全体像を図でご案内します。
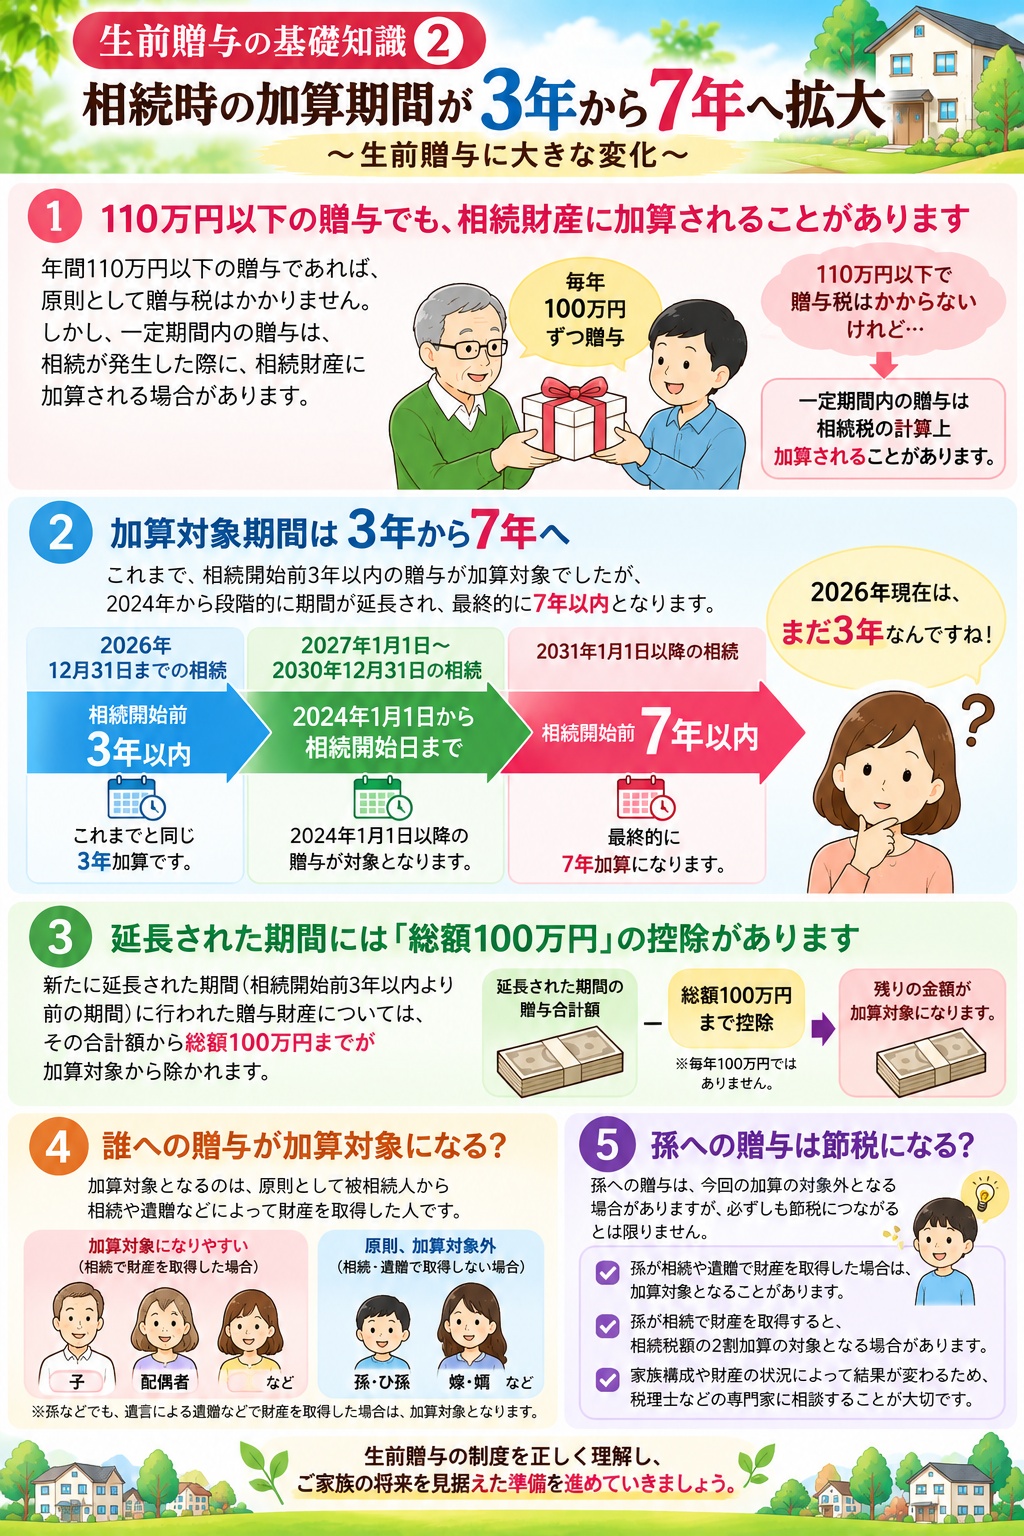
特に注意したいのが、「3年から7年へ」という変更が、すぐに7年間になったわけではないという点です。
【これまで「3年」だった期間が「7年」へ】
これまで、この加算対象期間は原則として相続開始前3年以内でした。
しかし、2023年度の税制改正により、2024年1月1日以後に行われる暦年課税による贈与について、加算対象期間が段階的に延長され、最終的には相続開始前7年以内となることになりました。
【2026年現在、まだ「7年」ではありません】
今回の制度改正で特に分かりにくいのが、いつから7年間になるのかという点です。
2024年1月1日から突然、過去7年間すべての贈与が加算されるようになったわけではありません。
相続が開始した時期によって、次のように段階的に変わります。
| 相続が開始した時期 | 加算対象期間 |
|---|---|
| 2026年12月31日まで | 相続開始前3年以内 |
| 2027年1月1日~2030年12月31日 | 2024年1月1日から相続開始日まで |
| 2031年1月1日以降 | 相続開始前7年以内 |
つまり、2026年現在に発生した相続については、まだ「相続開始前3年以内」です。
2027年から徐々に対象期間が長くなり、2031年以降に7年間となります。
【延長された部分には「総額100万円」の取扱いがあります】
もう一つ知っておきたいのが、今回新たに延長された期間についてです。
相続開始前3年以内の贈与については、従来どおり加算の対象になります。
一方、相続開始前3年以内より前の加算対象期間に行われた贈与については、その贈与財産の合計額から総額100万円までが加算対象から除かれます。
ここで注意したいのは、「毎年100万円」ではなく「総額100万円」ということです。
例えば、延長された期間に毎年100万円ずつ贈与していたからといって、それぞれの年から100万円ずつ差し引けるわけではありません。
【なぜ「110万円以内」でも加算されるの?】
暦年課税の「年間110万円」は、贈与税を計算するときの基礎控除です。
一方、今回ご紹介している「相続開始前の贈与財産の加算」は、相続税を計算するときのルールです。
そのため、「100万円しか贈与していないから贈与税は0円」であっても、その贈与が加算対象期間内であれば、相続税の計算上は加算される場合があります。
国税庁も、基礎控除110万円以下の贈与財産についても加算対象になると明示しています。
贈与税と相続税は、分けて考える必要があるということです。
【では、孫への贈与ならどうなる?】
ここでよく話題になるのが、「子どもではなく、孫へ贈与したらどうなるの?」というケースです。
今回の暦年課税による生前贈与の加算対象となるのは、原則として、被相続人から相続や遺贈などによって財産を取得した人が、加算対象期間内にその被相続人から受けた贈与です。
そのため、例えば祖父から孫へ生前贈与をしていても、その孫が祖父の相続で財産を取得しなければ、原則として今回の加算の対象にはなりません。
これは、孫だけでなく、子どもの配偶者などについても同じように考えます。
ただし、「孫だから必ず加算されない」というわけではありません。
例えば遺言による遺贈などで孫が祖父の財産を取得した場合には、加算対象となることがあります。
「法定相続人かどうか」だけではなく、実際に相続や遺贈などで財産を取得したかどうかがポイントになります。
【「孫への贈与=必ず節税」とは限りません】
世代を一つ飛ばして孫へ財産を移す方法が検討されることもあります。
しかし、「孫に贈与すれば必ず相続税対策になる」と単純に考えるのは注意が必要です。
その後の相続で孫がどのように財産を取得するかによって取扱いが変わりますし、孫が相続や遺贈によって財産を取得した場合には、一定の場合を除き、相続税額の2割加算の対象になることもあります。
家族構成や財産の状況によって結果が変わるため、具体的な贈与を検討するときには、税理士などの専門家へ確認することが大切です。
【生前贈与は「早めに考える」ことがより大切に】
今回の改正によって、暦年課税による生前贈与の加算対象期間は、最終的に3年から7年へと延長されます。
だからといって、「生前贈与は意味がなくなった」ということではありません。
むしろ大切なのは、
「誰に贈与するのか」
「いつから始めるのか」
「将来、誰が相続するのか」
「贈与した財産をどう活用してもらいたいのか」
といったことを、早い段階から家族で考えておくことではないでしょうか。
住宅を建てるときにも、
「親から住宅資金の援助を受けたい」
「将来の相続も考えて、今のうちに子どもへ財産を渡しておきたい」
といったご相談があります。
生前贈与には、今回ご紹介した「暦年課税」以外にも、もう一つ大きな制度があります。
それが、「相続時精算課税制度」です。
しかも、この相続時精算課税制度も2024年から大きく変わっています。
【次回予告】
【生前贈与の基礎知識③】2,500万円まで贈与税がかからない?「相続時精算課税」の基本
「暦年課税とは何が違う?」
「年間110万円の基礎控除が新しくできたって本当?」
「一度選んだら戻せない?」
次回は、2024年から使い方が大きく変わった「相続時精算課税制度」について、分かりやすくご紹介します。
※本コラムは、贈与・相続・税制等に関する一般的な情報をご紹介するものです。個別の税務判断については、税理士等の専門家へご確認ください。
- 千葉真弘
