




2026年10月11日
生前贈与の基礎知識③
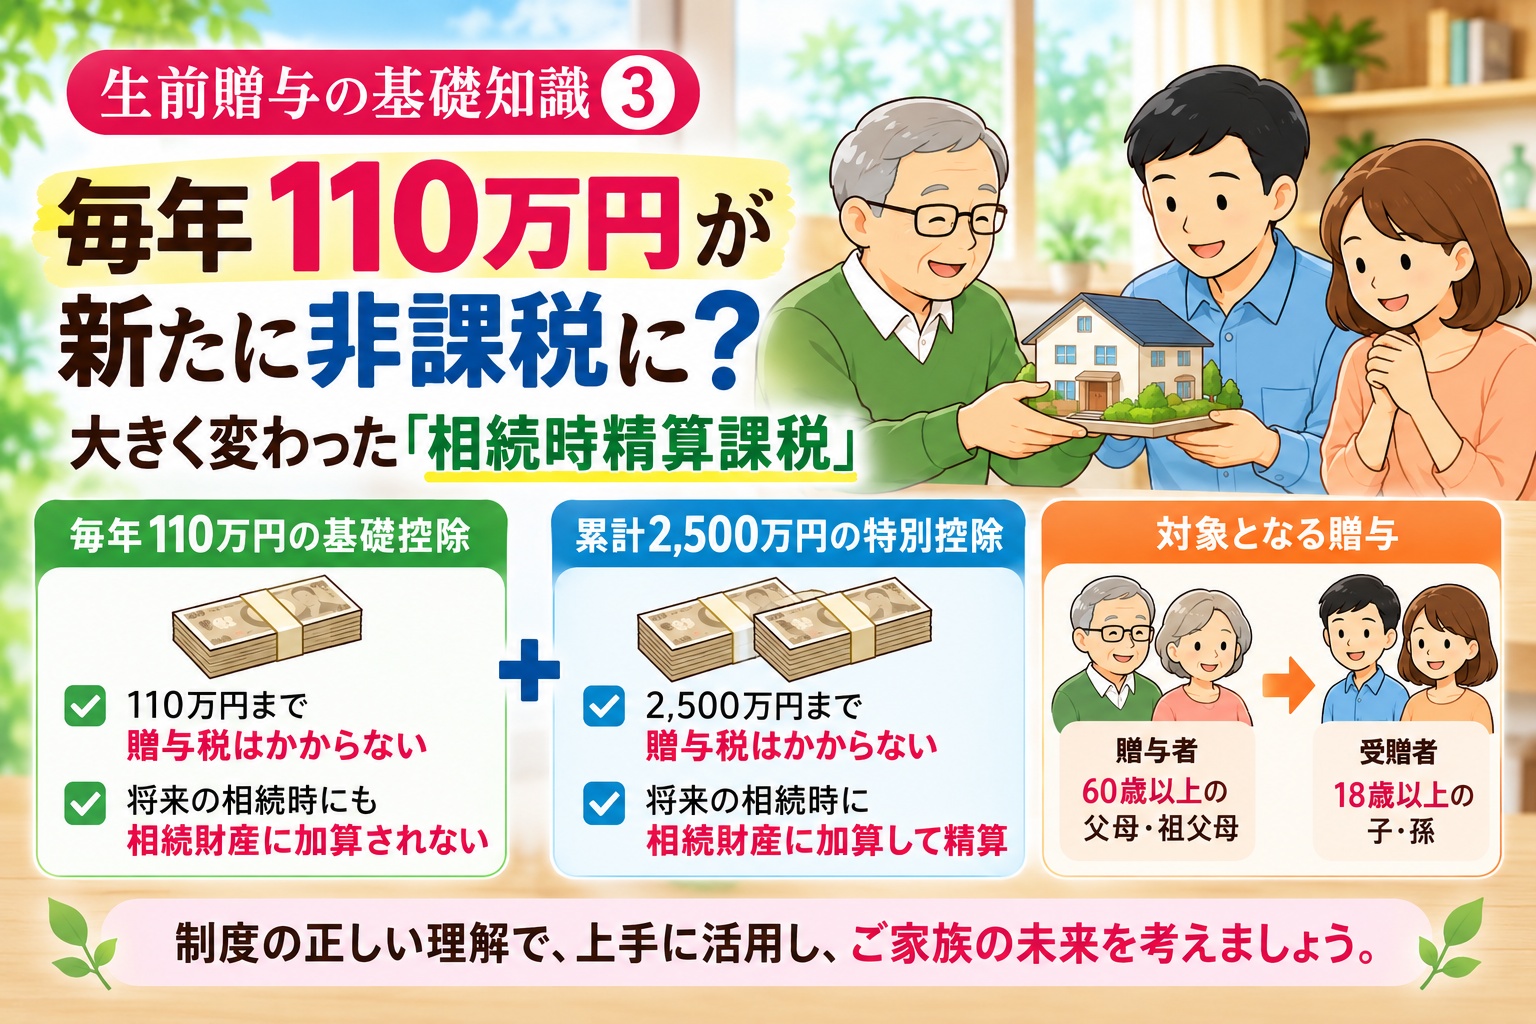
毎年110万円が新たに非課税に?大きく変わった「相続時精算課税」
前回は、暦年課税による生前贈与について、相続時の加算対象期間が「3年から7年」へ段階的に延長されることをご紹介しました。
今回は、生前贈与を考えるうえでもう一つ知っておきたい、「相続時精算課税制度」についてご紹介します。
少し難しそうな名前ですが、2024年から制度が大きく変わり、毎年110万円の基礎控除が新たに設けられました。
しかも、この110万円の基礎控除部分については、前回ご紹介した暦年課税とは大きな違いがあります。
【そもそも「相続時精算課税」とは?】
相続時精算課税とは、原則として60歳以上の父母や祖父母などから、18歳以上の推定相続人である子や孫などへ財産を贈与する場合に選択できる制度です。年齢は贈与する年の1月1日時点で判定します。
この制度には、累計2,500万円までの「特別控除」があります。
例えば、親から子へ1,000万円を贈与した場合でも、相続時精算課税を選択して要件を満たせば、2,500万円の特別控除の範囲内なので、その時点ではこの部分について贈与税はかかりません。
ただし、「2,500万円まで完全に非課税になる制度」ではありません。
贈与した方が亡くなったときには、相続時精算課税を適用した一定の贈与財産を相続財産に加えて、相続税を計算することになります。
つまり、「贈与したときにすべて課税するのではなく、将来の相続時に精算する」というのが、この制度の基本的な考え方です。
【2024年から「毎年110万円」の基礎控除が新設】
この相続時精算課税制度が、2024年1月1日以後の贈与から大きく変わりました。
新しく、毎年110万円の基礎控除が設けられました。
例えば、相続時精算課税を選択した親から子へ、その年に100万円を贈与したとします。
年間110万円の基礎控除の範囲内なので、この贈与について原則として贈与税はかからず、贈与税の申告も必要ありません。
さらに重要なのが、この年間110万円の基礎控除部分は、将来その親に相続が発生したときにも、相続財産へ加算されないという点です。
ここまでの内容を含め、2024年から大きく変わった「相続時精算課税」の仕組みを図でご紹介します。
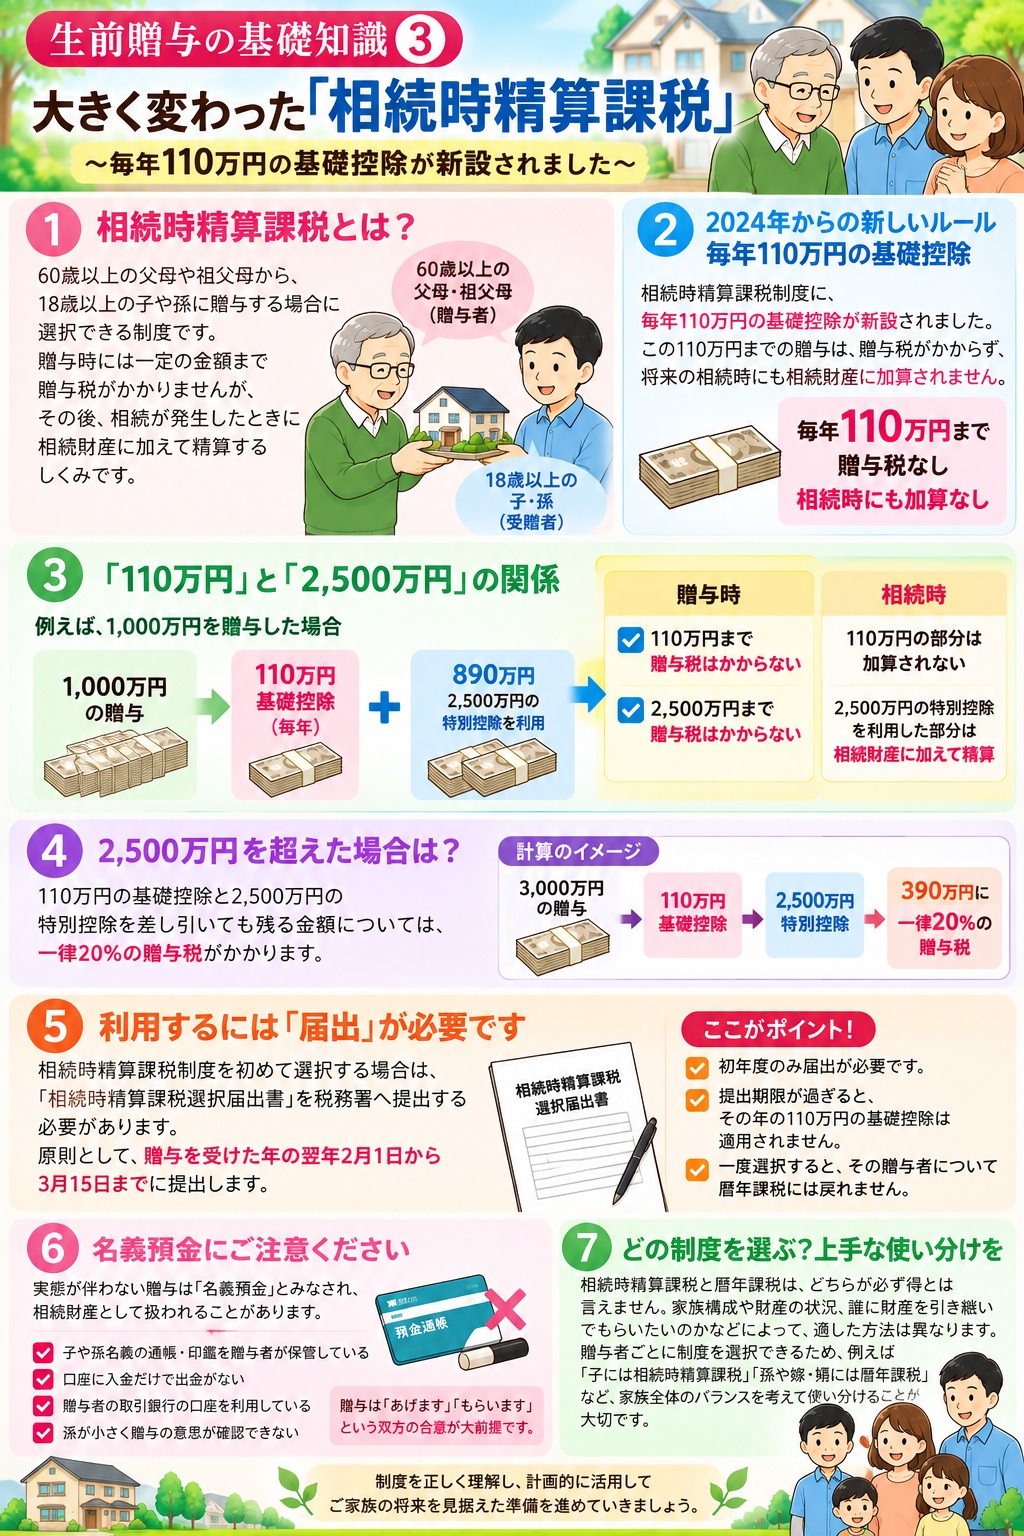
特にポイントになるのが、同じ「110万円」でも、暦年課税と相続時精算課税では相続時の取扱いが異なることです。以下、さらに詳しくご紹介します。
【暦年課税の「110万円」と何が違う?】
第1回でご紹介した「暦年課税」にも、年間110万円の基礎控除があります。
金額は同じですが、相続時の取扱いには大きな違いがあります。
暦年課税の場合は、前回ご紹介したように、相続や遺贈などで財産を取得した人について、一定期間内の贈与が相続税の計算上加算される場合があります。
一方、相続時精算課税の年間110万円の基礎控除部分は、そのような相続時の加算の対象になりません。
ここが、2024年の制度改正による大きな変更点です。
【「110万円」と「2,500万円」はどう使われる?】
ここは少し分かりにくいので、具体例でご案内いたします。
相続時精算課税を選択した親から、子がその年に1,000万円の贈与を受けたとします。
まず、1,000万円-110万円=890万円となり、110万円の基礎控除を差し引きます。
残った890万円について、2,500万円の特別控除を利用します。
そのため、このケースでは贈与時の贈与税はかかりません。
ただし、将来親が亡くなった際には、原則として110万円を差し引いた890万円を相続税の計算に加えることになります。
つまり、
・年間110万円の基礎控除→ 贈与税なし・相続時の加算もなし
・2,500万円の特別控除→ 贈与時の贈与税は原則なし・相続時には精算
という違いがあります。
【2,500万円を超えたらどうなる?】
相続時精算課税では、年間110万円の基礎控除と、累計2,500万円の特別控除を差し引いても残る金額については、一律20%の税率で贈与税を計算します。
また、2,500万円の特別控除は一度に使い切る必要はありません。
例えば今年1,000万円分を利用し、残りを翌年以降に利用することもできます。
一方、毎年の110万円の基礎控除は、その年ごとに適用されるものです。
【利用するには最初に「届出」が必要です】
暦年課税の110万円以下の贈与と同じ感覚で、「110万円以下だから何もしなくてもいい」という訳ではありません。
相続時精算課税を初めて選択する場合には、「相続時精算課税選択届出書」を税務署へ提出する必要があります。
原則として、贈与を受けた年の翌年2月1日から3月15日までに提出します。110万円を超えるなど贈与税の申告が必要な場合には、贈与税の申告書と一緒に提出します。
一度選択した後は、毎年この届出書を提出するわけではありません。
例えば、すでに相続時精算課税を選択している親から、その年に50万円だけ贈与を受けた場合、ほかに申告が必要となる事情がなければ、110万円の基礎控除が適用され、改めて届出書を提出する必要も贈与税の申告をする必要もありません。
【一度選択すると「暦年課税」には戻れません】
相続時精算課税を選ぶ際に、特に注意したいところです。
この制度は贈与者ごとに選択できます。
例えば、
父からの贈与 → 相続時精算課税
母からの贈与 → 暦年課税
という使い分けも可能です。
しかし、父からの贈与について一度相続時精算課税を選択すると、その父からの贈与については、以後暦年課税へ戻すことはできません。
そのため、「110万円が相続財産に加算されないから、こちらの方が得」と、それだけで判断するのはおすすめできません。
家族構成や財産額、今後予定している贈与などを踏まえて考える必要があります。
【「名義預金」にも注意しましょう】
生前贈与では、制度の選び方だけでなく、「本当に贈与が行われているか」ということも大切です。
例えば、
親が子ども名義の口座を作り、そこへ毎年お金を入れていたものの、子ども本人はそのことを知らず、通帳や印鑑も親が管理していた――。
こうした場合、実態によっては「子どもへ贈与した財産」ではなく、親の財産として判断される可能性があります。
贈与は基本的に、「あげます」「もらいます」という双方の意思があって成立するものです。
「毎年110万円振り込んでおけば大丈夫」と形式だけで考えず、実際の贈与として適切に行うことが大切です。
※この部分は個別事情による判断が大きいため、具体的な対応については税理士等へ確認することをおすすめします。
【暦年課税と相続時精算課税、どちらを選ぶ?】
今回の改正によって、相続時精算課税は以前より使い方を検討しやすい制度になりました。
ただし、「子どもには相続時精算課税、孫には暦年課税が一番得」と一律に決められるものではありません。
贈与する人の年齢や財産額、家族構成、誰に財産を引き継いでもらいたいのか、今後どの程度の贈与を予定しているのかなどによって結果は変わります。
また、相続時精算課税は贈与者ごとに選択できるため、家族全体の財産承継を考えながら制度を使い分けるという考え方もあります。
「どちらの制度が得か」ではなく、「自分たち家族には、どちらが合っているのか」という視点で考えることが大切です。
【住宅を建てるときの贈与にも関係します】
家を建てるとき、「親から住宅資金を援助してもらう」というケースがあります。
住宅取得等資金の贈与については、一定の要件を満たすことで利用できる非課税制度があり、相続時精算課税と併用できる場合もあります。現行制度では、2024年1月1日から2026年12月31日までの一定の住宅取得等資金の贈与について制度が設けられています。
住宅資金の贈与は金額が大きくなることも多いため、「親から援助してもらってから考える」のではなく、贈与を受ける前に制度を確認することが大切です。
この住宅取得資金の贈与についても、今後のコラムで詳しくご紹介したいと思います。
【まとめ】
2024年から相続時精算課税制度には、年間110万円の基礎控除が新設されました。
この110万円部分は、贈与税がかからないだけでなく、将来の相続時にも加算されないという特徴があります。
一方、2,500万円の特別控除部分は「完全な非課税」ではなく、将来の相続時に精算するという点の理解が必要です。
そして、一度選択すると、その贈与者について暦年課税へ戻すことはできません。
制度の一部分だけを見て判断せず、これから誰に、どの財産を、どのように引き継いでいきたいのかまで考えることが大切です。
【次回予告】
次回は、【生前贈与の基礎知識④】暦年課税と相続時精算課税、何が違う?2つの制度を比較として、
「年間110万円は同じだけど何が違う?」
「相続時に加算されるのは?」
「途中で変更できる?」
「どんな違いを確認して選べばいい?」
といったポイントを、比較表を使ってご案内いたします。
※本コラムは、贈与・相続・税制等に関する一般的な情報をご紹介するものです。個別の税務判断については、税理士等の専門家へご確認ください。
- 千葉真弘
