




2026年10月14日
生前贈与の基礎知識④
暦年課税と相続時精算課税、どちらがお得?2つの制度を比較
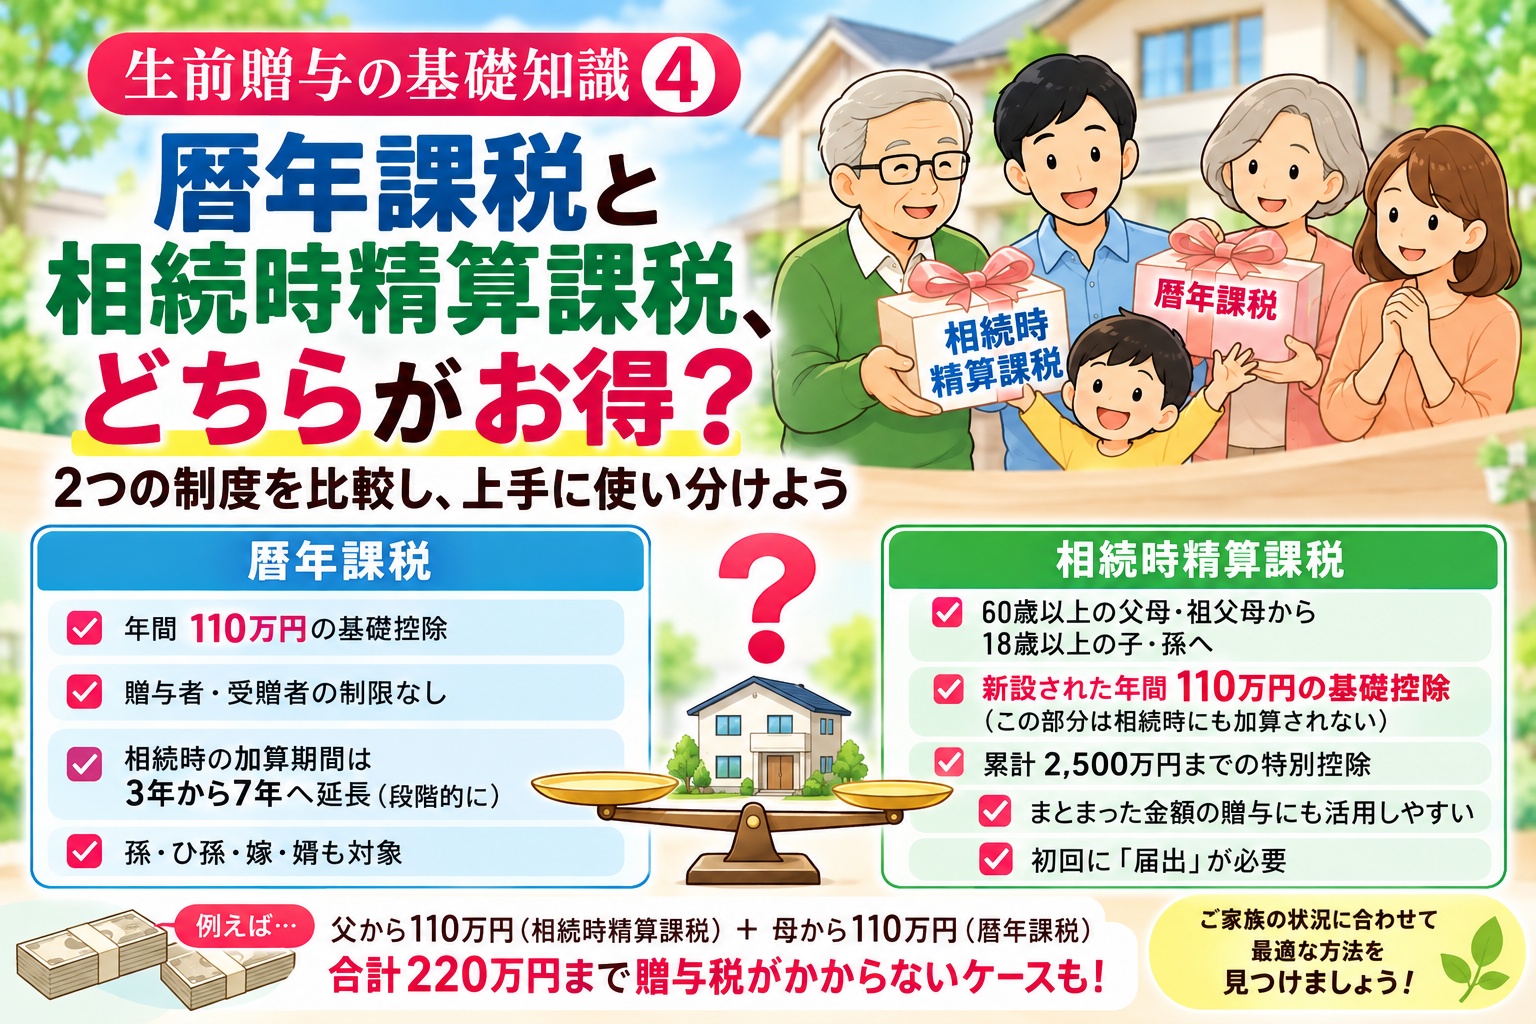
前回までの生前贈与コラムでは、年間110万円の基礎控除がある「暦年課税」、相続時の加算対象期間が3年から7年へ延長される制度改正、そして2024年から大きく変わった「相続時精算課税」についてご紹介してきました。
ここまで読んで、「結局、どちらの制度を利用した方がいいの?」と思われた方もいらっしゃるのではないでしょうか。
実は、どちらの制度にもメリットと注意点があり、すべての方に共通する正解があるわけではありません。
今回は、「暦年課税」と「相続時精算課税」の違いを整理しながら、2つの制度を使い分ける具体例についてご紹介します。
【2つの制度には、どんな違いがある?】
まず、基本的な違いを確認してみましょう。
【暦年課税】は、1年間に贈与を受けた財産の合計額から110万円を控除して、贈与税を計算する制度です。
贈与する人や贈与を受ける人について、原則として年齢や親族関係の制限はありません。
一方、【相続時精算課税】は、原則として60歳以上の父母・祖父母などから、18歳以上の子や孫などへ贈与する場合に選択できる制度です。
こちらは2024年から年間110万円の基礎控除が新設され、従来の累計2,500万円の特別控除とあわせて利用できるようになりました。
大きな違いは、【将来の相続時に贈与財産を加算するかどうか】です。
暦年課税では、相続などで財産を取得した人について、一定期間内の贈与が相続税の計算に加算される場合があります。
相続時精算課税では、年間110万円の基礎控除部分は相続時に加算されません。ただし、それを超えて贈与した部分は、原則として相続時に加算して精算する仕組みです。
ここまでご紹介した2つの制度の違いを、比較表で整理してみます。それぞれの特徴に加え、父親と母親から贈与を受ける場合の具体例もまとめています。
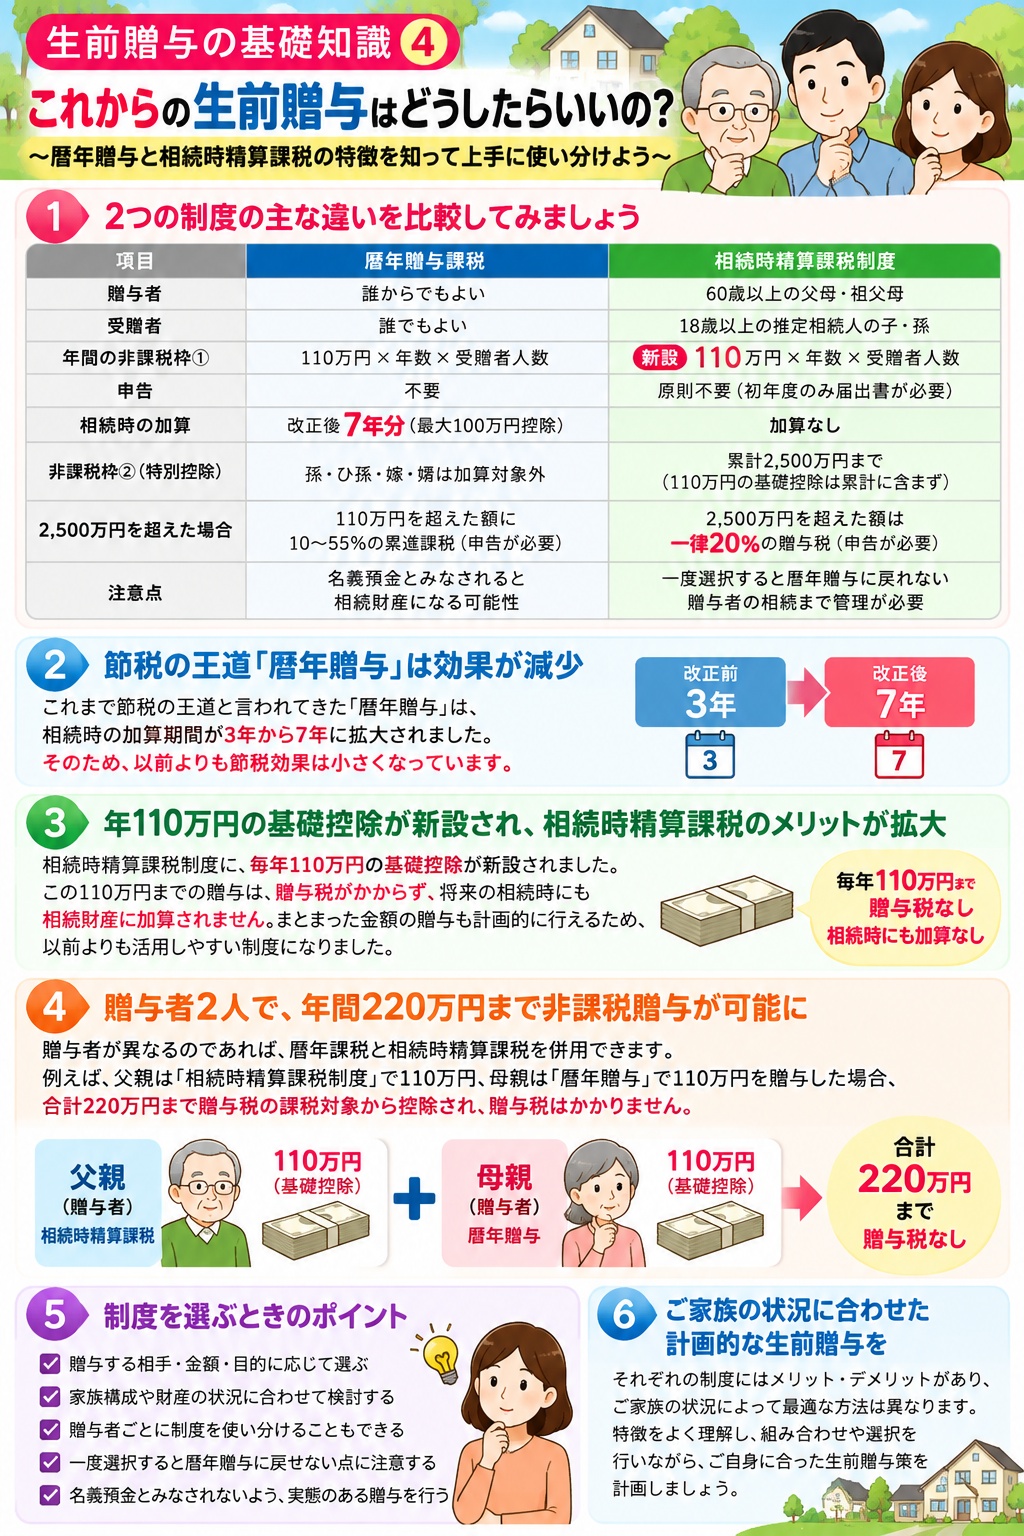
同じ年間110万円の基礎控除でも、将来の相続時の取扱いや利用するための条件には違いがあります。
以下に、それぞれの制度の特徴と、具体的な使い分けについてご紹介いたします。
【暦年課税は、以前より不利になった?】
これまで生前贈与による相続税対策として、広く利用されてきたのが暦年課税です。
毎年110万円以内で計画的に贈与することで、将来の相続財産を減らす方法が考えられてきました。
しかし、制度改正によって相続時の加算対象期間が、従来の3年から最終的に7年へ延長されることになりました。
ただし、2026年現在、すべての相続で7年間の贈与が加算されるわけではありません。2027年から段階的に延長され、2031年以降に開始する相続から7年間となります。
そのため、従来と比べて贈与の効果が小さくなるケースはありますが、暦年課税そのものが使えなくなったわけではありません。
贈与する相手や時期、将来の相続で財産を取得するかどうかによって、取扱いは変わります。
【相続時精算課税の110万円が注目される理由】
一方、相続時精算課税では、2024年から年間110万円の基礎控除が新設されました。
この基礎控除部分は、贈与税がかからないだけでなく、将来の相続時にも加算されません。
例えば、相続時精算課税を選択した父親から、子どもへ毎年100万円ずつ贈与した場合、その贈与が年間110万円の基礎控除内であれば、原則として贈与税はかからず、将来父親が亡くなった際にも相続財産へ加算されません。
この点は、暦年課税との大きな違いです。
ただし、相続時精算課税を利用するには、最初に税務署への届出が必要です。
また、一度選択すると、その贈与者からの贈与について暦年課税へ戻ることはできません。
目先の110万円だけではなく、将来まとまった金額の贈与を受ける可能性なども考えて選ぶ必要があります。
【父親と母親から、合計220万円の贈与を受けることも可能?】
ここで、2つの制度を使い分ける具体例をご紹介します。
例えば、父親と母親から、それぞれ110万円ずつ贈与を受けるケースです。
父親から110万円:相続時精算課税
母親から110万円:暦年課税
この場合、父親について相続時精算課税を適切に選択し、母親からの贈与が暦年課税の対象であれば、それぞれの年間110万円の基礎控除を利用できます。
その結果、合計220万円の贈与を受けても、贈与税がかからないケースがあります。
ここで重要なのは、父親と母親で異なる課税方式を利用しているという点です。
例えば、父親と母親の両方から暦年課税で110万円ずつ贈与を受けた場合はどうでしょうか。
暦年課税の基礎控除は、贈与する人ごとではなく、贈与を受ける人の年間合計額に対して110万円です。
そのため、合計220万円から110万円を差し引いた110万円が、原則として贈与税の課税対象になります。
同じ220万円でも、適用する制度によって取扱いが変わるのです。
※相続時精算課税を複数の贈与者について選択している場合、その制度の年間110万円の基礎控除は贈与者ごとに110万円ずつ使えるものではありません。
【贈与者ごとに制度を選ぶことができます】
相続時精算課税は、贈与者ごとに選択できる制度です。
そのため、父親からの贈与について相続時精算課税を選択し、母親からの贈与については暦年課税を利用する、といった組み合わせも可能です。
ただし、「年間220万円まで贈与税がかからないから、必ずこの方法がお得」というわけではありません。
例えば、将来父親から住宅取得資金などのまとまった贈与を受ける予定がある場合や、父親と母親で保有する財産額が大きく異なる場合などは、慎重な検討が必要です。
また、贈与税がかからないことと、最終的な相続税まで含めた税負担が少なくなることは、必ずしも同じではありません。
【制度を選ぶ前に考えておきたいこと】
生前贈与を検討するときには、単に「年間いくらまで贈与できるか」だけでなく、次のようなことも考えておきたいところです。
- 誰から誰へ贈与するのか
- 毎年少しずつ贈与するのか、まとまった金額を贈与するのか
- 将来の相続財産はどのくらいあるのか
- 贈与したお金を何に使ってもらいたいのか
- 将来、住宅取得資金などの援助を予定しているか
また、生前贈与を行う際には、贈与する側と受ける側の合意があり、実際に財産が移転していることも重要です。
名義だけを子どもや孫に変更していても、実態によっては贈与が成立していないと判断される可能性があります。
【住宅取得資金の贈与は、別の制度も確認しましょう】
住宅会社として、特にお伝えしたいのが住宅取得資金の贈与です。
家を建てる際に、親や祖父母から資金援助を受けるケースがあります。
この場合、暦年課税や相続時精算課税だけでなく、一定の要件を満たす住宅取得等資金の贈与税の非課税制度も検討対象になります。
贈与を受ける時期や住宅の性能、契約・入居の時期などによって適用条件が変わるため、資金を受け取る前に確認することが大切です。
せっかくのご家族からの援助ですので、制度を知らなかったことで後から困ることのないようにしたいですね。
【まとめ】
暦年課税と相続時精算課税には、それぞれ特徴があります。
暦年課税は、贈与する人や受ける人の範囲が広く、年間110万円の基礎控除を利用できる制度です。
一方、相続時精算課税は、一定の親族間の贈与に限られますが、2024年から年間110万円の基礎控除が新設され、その部分は将来の相続時にも加算されないという特徴があります。
また、贈与者が異なれば、2つの制度を組み合わせて利用できる場合もあります。
大切なのは、「どちらの制度が得か」ではなく、「自分たち家族にはどちらが合っているか」という視点です。
生前贈与は税金の対策だけではなく、家族へ財産を引き継ぎ、将来の暮らしを支えるための方法の一つでもあります。
制度の特徴を理解し、必要に応じて税理士などの専門家に相談しながら、計画的に進めていきましょう。
【次回予告】
次回は、【生前贈与の基礎知識⑤】親から住宅資金の援助を受けるときに。知っておきたい贈与税の非課税制度として、住宅取得等資金の贈与についてご紹介する予定です。
家づくりを考える方にとって、特に身近なテーマになると思います。
※本コラムは、贈与・相続・税制等に関する一般的な情報をご紹介するものです。個別の税務判断については、税理士等の専門家へご確認ください。
- 千葉真弘
