




2026年10月17日
生前贈与の基礎知識⑤
住宅資金や結婚・子育てにも!知っておきたい3つの贈与税の特例
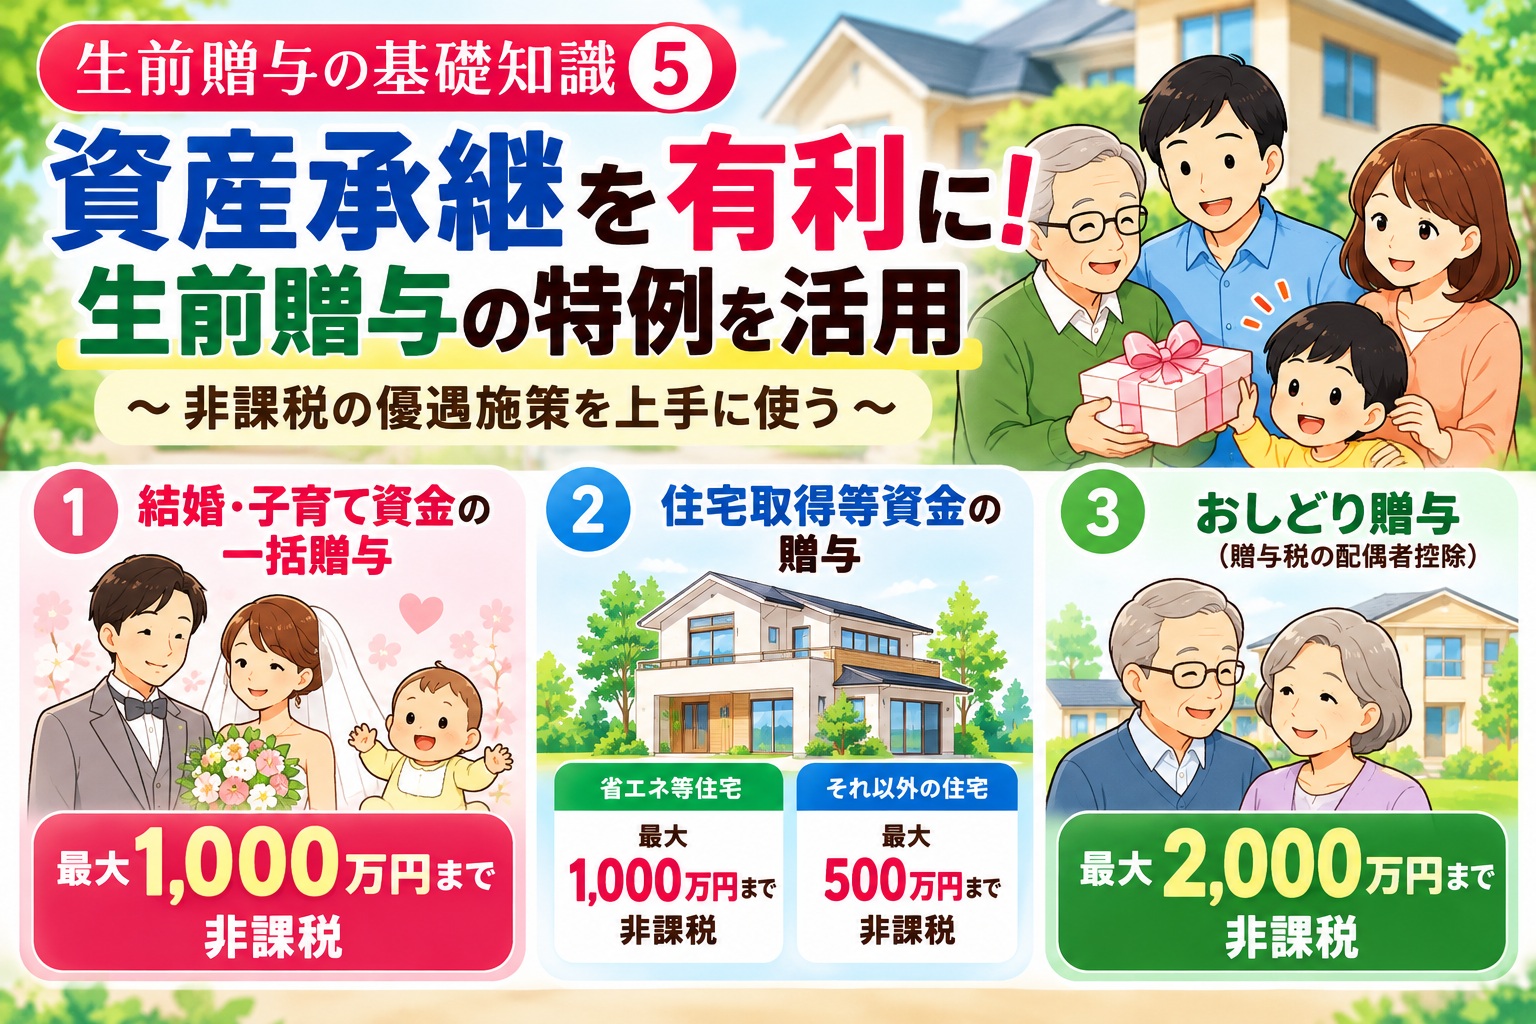
これまでの生前贈与コラムでは、「暦年課税」と「相続時精算課税」の仕組みや、2つの制度の違いについてご紹介してきました。
生前贈与には、このほかにも特定の目的で財産を贈与する場合に利用できる優遇制度があります。
例えば、
「子どもが家を建てるので、資金を援助したい」
「結婚や子育てに必要なお金を支援したい」
「長年連れ添った配偶者へ、自宅の一部を贈与したい」
といったケースです。
こうした場面では、一定の条件を満たすことで、通常の贈与税とは異なる特例を利用できる場合があります。
今回は、住宅取得等資金の贈与、結婚・子育て資金の一括贈与、夫婦間の居住用不動産の贈与という、3つの制度についてご紹介します。
まずは、今回ご紹介する3つの特例について、非課税限度額や主な条件を比較表でご案内いたします。
それぞれの制度には異なる特徴があり、贈与する目的や家族の状況によって、利用できる制度も変わってきます。
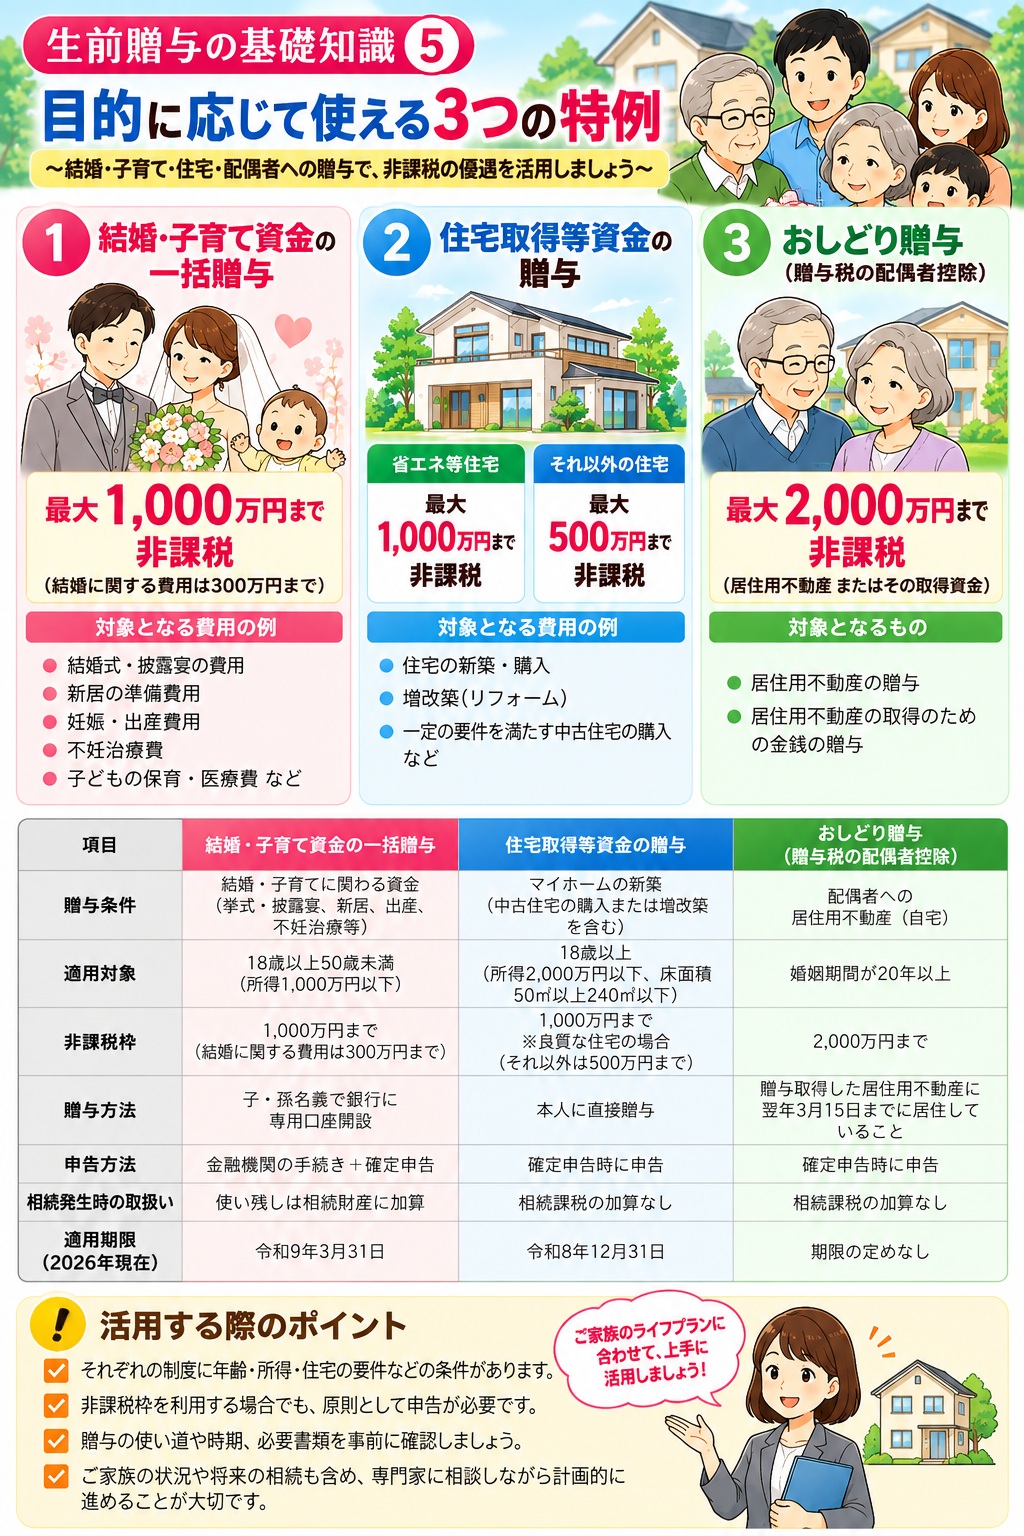
このように、生前贈与には、家族の暮らしを支えるためのさまざまな特例が設けられています。
まずは家づくりに関係の深い「住宅取得等資金の贈与」から、ご案内いたします。
【①住宅取得等資金の贈与|最大1,000万円まで非課税】
まずは、家づくりを検討されている方に特に関係の深い制度です。
父母や祖父母などから、住宅の新築・購入・増改築などに必要な資金の贈与を受けた場合、一定の条件を満たすことで贈与税が非課税になる制度があります。
2026年現在の制度では、非課税限度額は次のようになっています。
省エネ等住宅:最大1,000万円
それ以外の住宅:最大500万円
省エネ等住宅とは、一定の省エネルギー性能、耐震性能、バリアフリー性能のいずれかについて、定められた基準を満たし、必要な証明書類を用意できる住宅をいいます。
例えば、親から子へ住宅の新築資金として1,000万円を贈与した場合、その住宅が省エネ等住宅に該当し、その他の要件も満たしていれば、1,000万円まで贈与税が非課税になる可能性があります。
【利用する際に注意したいこと】
この制度には、贈与を受ける方の年齢や所得、住宅の床面積、取得・入居の時期などについて条件があります。
主な要件として、贈与を受ける方が原則18歳以上であること、合計所得金額が原則2,000万円以下であることなどが挙げられます。
また、贈与を受けた翌年の所定の期間に、必要書類を添えて贈与税の申告をする必要があります。
非課税限度額以内だから、申告しなくてもよいというわけではありません。
さらに、2026年現在、この制度の適用対象となる贈与は2026年12月31日までとされています。
今後の制度改正によって取扱いが変わる可能性もあるため、利用する際には最新情報を確認することが大切です。
【住宅会社としてお伝えしたいこと】
住宅取得資金の贈与は、実際の家づくりの中でもご相談いただくことのあるテーマです。
ただし、住宅の性能や贈与の時期、資金の使い方によっては、予定していた特例を利用できないこともあります。
親御さんからの資金援助を予定されている場合には、贈与を受ける前、できれば資金計画を立てる段階から確認しておくことをおすすめします。
【②結婚・子育て資金の一括贈与|最大1,000万円まで非課税】
次にご紹介するのは、結婚や子育てに必要な資金を、父母や祖父母などから一括して贈与してもらう場合の特例です。
一定の条件を満たすことで、受贈者1人につき最大1,000万円まで贈与税が非課税となります。
対象となるのは、結婚・子育て資金管理契約を締結する時点で、18歳以上50歳未満の方です。
また、前年の合計所得金額が1,000万円以下であることなどの条件があります。
対象となる費用には、結婚式や披露宴、新居への転居に関する一定の費用、妊娠・出産、不妊治療、子どもの保育などに関する費用が含まれます。
ただし、結婚に関する費用として利用できる非課税額は300万円までです。
【金融機関での手続きが必要です】
この制度は、単に親や祖父母から子どもへ1,000万円を振り込めば利用できるというものではありません。
金融機関などで所定の契約や手続きを行い、実際に結婚・子育てのために支出したことを確認できる書類などを提出する必要があります。
また、贈与した方が亡くなった時点で使い残した資金がある場合には、原則として相続税の課税対象となります。
制度の終了時に使い残しがある場合にも、贈与税が課税されることがあります。
「1,000万円を贈与すれば、すべて無条件に非課税になる」という制度ではない点に注意が必要です。
2026年現在、この特例の適用期限は2027年3月31日までとされています。
【③長年連れ添った夫婦の「おしどり贈与」|最大2,000万円の配偶者控除】
最後にご紹介するのは、婚姻期間が20年以上の夫婦を対象とした、贈与税の配偶者控除です。
一般に、「おしどり贈与」とも呼ばれています。
婚姻期間が20年を超えた夫婦の間で、居住用不動産、または居住用不動産を取得するための金銭を贈与した場合、一定の条件を満たすことで、通常の年間110万円の基礎控除とは別に、最高2,000万円まで控除できる制度です。
つまり、暦年課税の基礎控除と合わせると、最大2,110万円まで贈与税がかからない場合があります。
【どんなときに利用を検討する?】
例えば、長年住んでいる自宅が夫の単独名義になっているケースです。
将来の財産承継を考え、自宅の一部を妻へ贈与して共有名義にする、といった方法が考えられます。
この配偶者控除の適用を受けた居住用不動産等については、一定の要件のもと、相続開始前の贈与であっても暦年課税の生前贈与加算の対象から除かれます。
ただし、利用には条件があります。
贈与を受けた配偶者が、原則として翌年3月15日までにその住宅に住み、その後も引き続き居住する見込みであることなどが必要です。
また、同じ配偶者からの贈与について、この特例を利用できるのは一生に一度です。
贈与税が0円になる場合でも、必要書類を添えた申告が必要となります。
【贈与するときの費用にも注意】
ここで気をつけたいのが、不動産を贈与する際の費用です。
不動産の名義を変更する場合、登録免許税や不動産取得税などの負担が生じることがあります。
相続によって取得する場合と比べ、贈与による取得の方が税負担が大きくなることもあります。
また、将来夫婦で自宅を売却する際、共有者それぞれが一定の条件を満たせば、居住用財産の3,000万円特別控除を利用できる場合もあります。
ただし、共有名義にすれば必ず夫婦で合計6,000万円の控除が受けられるわけではありません。
それぞれの所有持分や居住状況、売却する不動産などによって判断が変わります。
さらに、相続税には「配偶者の税額軽減」という別の制度もあります。
贈与時の税金だけでなく、将来の相続税や名義変更の費用まで含めて検討することが大切です。
【3つの特例に共通する大切なポイント】
ここまで3つの制度をご紹介しましたが、いずれも共通していることがあります。
それは、「非課税枠があるから、誰でも無条件に利用できるわけではない」ということです。
対象となる方の年齢や所得、贈与する財産の種類、資金の使い道、申告手続きなど、制度ごとに条件が設けられています。
また、非課税限度額が大きいからといって、必ずしもその制度を利用することが最善とは限りません。
贈与する側の今後の生活資金や、将来の相続、家族全体の財産状況も考える必要があります。
【まとめ|生前贈与は「何のために贈るか」が大切】
生前贈与というと、相続税を減らすための方法というイメージが強いかもしれません。
しかし、今回ご紹介した制度は、結婚や子育て、住宅取得、夫婦のこれからの暮らしなど、家族の生活を支えるためにも活用できるものです。
大切なのは、単に税金を減らすことではなく、「誰に、何のために、いつ財産を引き継ぐのか」を考えることではないでしょうか。
特に住宅取得資金の贈与については、家づくりの資金計画と深く関係しています。
大東住宅でも、住まいづくりをご検討されるお客様に対して、住宅の性能や間取りだけでなく、資金計画や将来の暮らしまで含めたご提案を大切にしていきたいと考えています。
制度を上手に活用するためにも、早めに情報を確認し、必要に応じて税理士などの専門家へ相談しながら進めていきましょう。
【次回予告】
次回は、【生前贈与の基礎知識⑥】住宅資金の援助を受ける前に!贈与税の非課税制度で注意したいこととして、【住宅取得等資金の贈与】について、もう少し詳しくご紹介したいと思います。
「いつ贈与を受ければいい?」
「親から援助を受けるとき、何を確認する?」
「非課税なのに申告が必要なの?」
家づくりを考えている方に知っていただきたいポイントを整理していきます。
※本コラムは、2026年10月時点の制度に基づき、贈与・相続・税制等に関する一般的な情報をご紹介するものです。個別の税務判断については、税理士等の専門家へご確認ください。
- 千葉真弘
