




- 家づくりコラム
- 相続の基礎知識⑦配偶者なら相続税がかからない?「配偶者の税額軽減」と注意点
2026年9月23日
相続の基礎知識⑦
配偶者なら相続税がかからない?「配偶者の税額軽減」と注意点
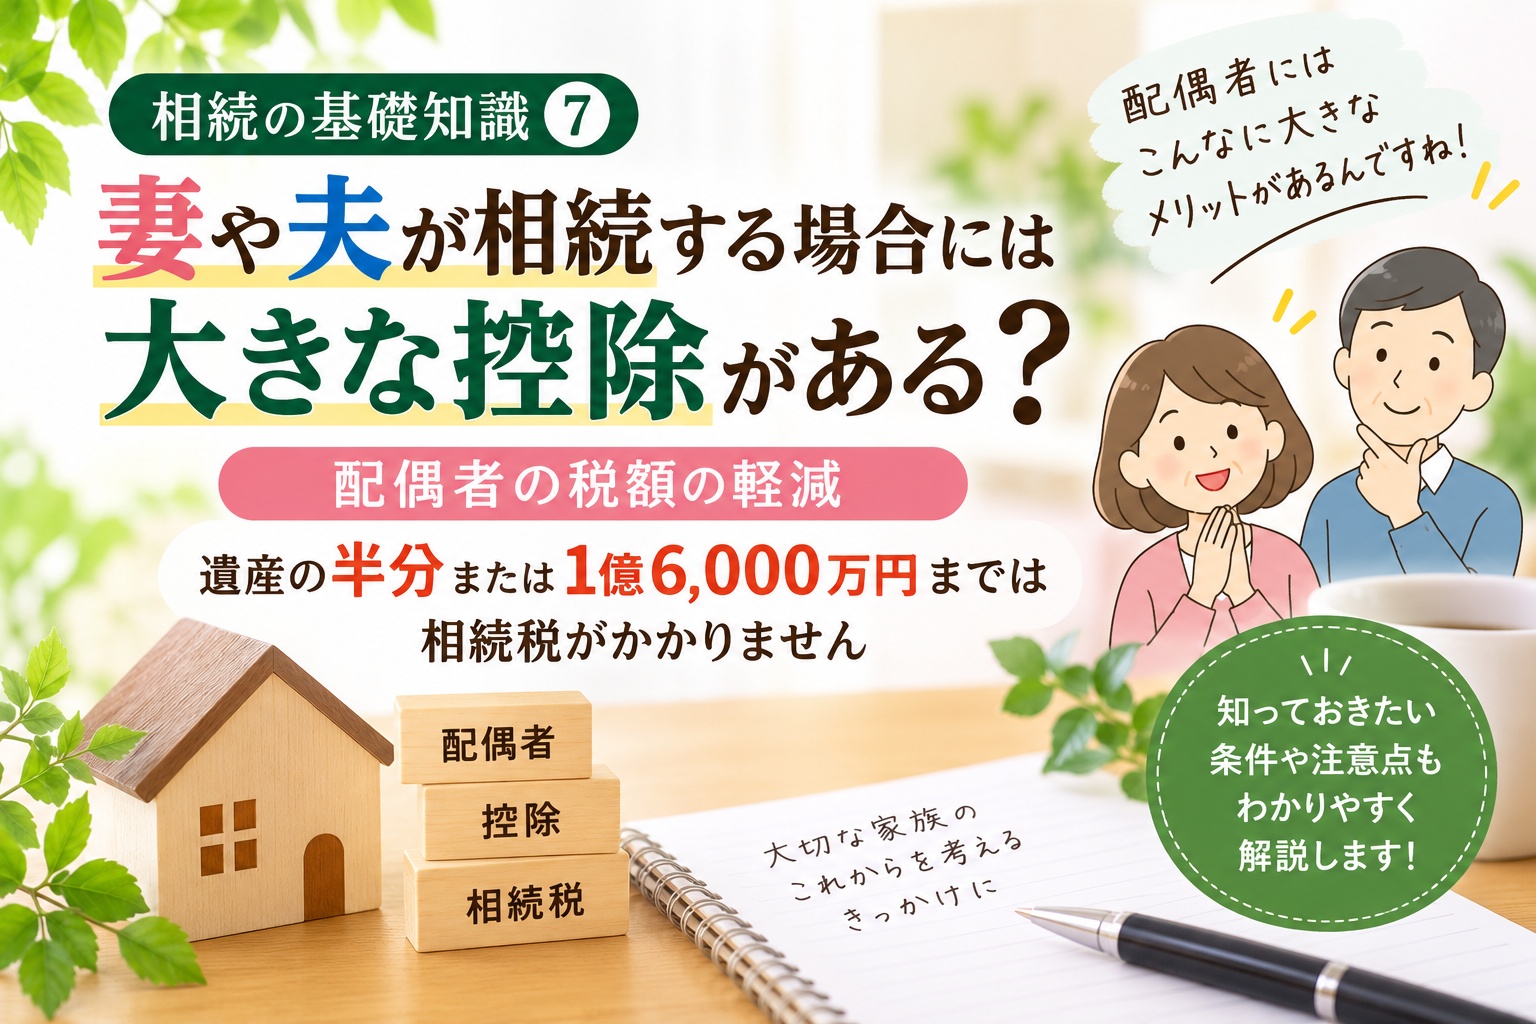
前回の「相続の基礎知識⑥」では、相続税の税率と計算方法についてご紹介しました。
相続税は、財産が多くなるほど税率も高くなる仕組みですが、実際に納める相続税を計算する際には、さまざまな「税額軽減」や「特例」があります。
その中でも代表的なものが、「配偶者の税額の軽減」です。
「夫や妻が相続する場合、相続税はかからない」と聞いたことがある方もいらっしゃるかもしれません。
実際には、どこまで相続しても無税というわけではありませんが、配偶者には非常に大きな税額軽減が設けられています。
今回は、その仕組みと注意したいポイントをご紹介します。
【配偶者には大きな「税額軽減」があります】
配偶者の税額の軽減とは、亡くなった方の配偶者が実際に取得した正味の遺産額が、
① 1億6,000万円
または
② 配偶者の法定相続分相当額
のどちらか多い金額までであれば、配偶者に相続税がかからない制度です。
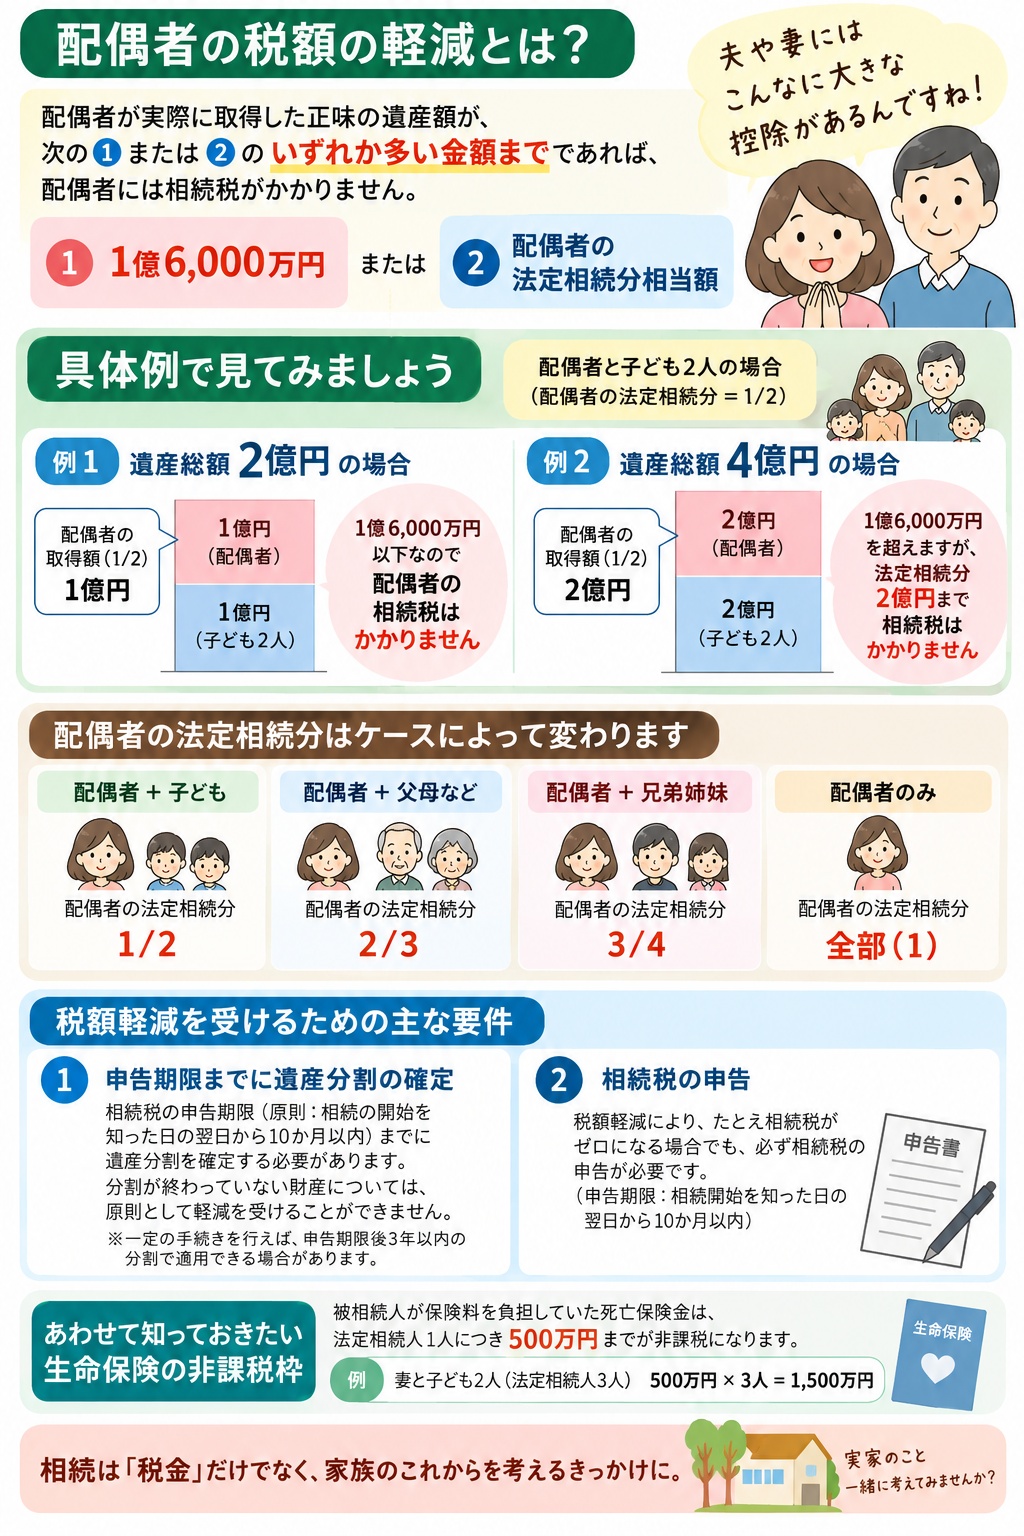
例えば、夫が亡くなり、妻+子ども2人が相続人だったとします。
この場合、妻の法定相続分は1/2です。
遺産総額が2億円で、妻が法定相続分に相当する1億円を取得した場合、1億6,000万円以下になりますので、一定の要件のもと、妻の相続税はかかりません。
一方、遺産総額が4億円だった場合、妻の法定相続分は2億円です。
この場合は1億6,000万円を超えていますが、法定相続分相当額の2億円までが税額軽減の範囲となります。
つまり、「配偶者は1億6,000万円まで」とだけ覚えるのではなく、「1億6,000万円と法定相続分相当額の、どちらか多い方まで」と覚えておくのがポイントです。
【「法定相続分=必ず半分」ではありません】
ここで、第2回のコラムでご紹介した「法定相続人」と「法定相続分」が再び重要になります。
配偶者の法定相続分は、一緒に相続する人によって変わります。
配偶者+子ども → 配偶者1/2
配偶者+父母など → 配偶者2/3
配偶者+兄弟姉妹 → 配偶者3/4
配偶者のみ → 全部
となります。
そのため、「配偶者の税額軽減=遺産の半分まで」と一律に考えることはできません。
誰が法定相続人になるのかによって、税額軽減の範囲も変わってきます。
【配偶者が多く相続すれば、それで安心?】
配偶者の税額軽減は非常に大きいため、「それなら、夫または妻にできるだけ多く相続させればいいのでは?」と思われるかもしれません。
確かに、今回の相続だけを見れば、配偶者が多く取得することで家族全体の相続税負担が軽くなるケースがあります。
しかし、相続は今回だけで終わるとは限りません。
例えば夫が亡くなり、妻と子どもが相続するケースを考えてみます。
夫から妻への相続を「一次相続」、その後、妻が亡くなって子どもへ相続することを「二次相続」と呼ぶことがあります。
一次相続で妻が多くの財産を取得すると、妻が亡くなったときには、その財産も含めて子どもが相続することになります。
しかも二次相続では、すでに配偶者がいないため「配偶者の税額軽減」は使えません。
そのため、「今回の相続税をできるだけゼロにする」だけではなく、「次の相続まで含めて、家族としてどう財産を引き継ぐか」という視点も大切です。
【税額軽減を受けるには「相続税の申告」が必要です】
配偶者の税額軽減を使った結果、「配偶者の相続税が0円になった」という場合でも、この制度の適用を受けるためには、必要書類を添えて相続税の申告を行う必要があります。
「税金が0円だから申告しなくていい」というわけではありません。
相続税の申告期限は、原則として相続の開始があったことを知った日の翌日から10か月以内です。
【遺産分割が終わっていない場合は?】
配偶者の税額軽減は、配偶者が実際に取得した財産をもとに計算します。
そのため、相続税の申告期限までに分割されていない財産については、原則として、その時点では配偶者の税額軽減を適用できません。
ただし、「10か月以内に遺産分割できなかったら、もう二度と使えない」というわけではありません。
相続税の申告時に「申告期限後3年以内の分割見込書」を添付するなど必要な手続きを行い、その後、原則として申告期限から3年以内に分割された場合には、配偶者の税額軽減を適用できる仕組みがあります。分割後には、更正の請求などの手続きが必要となる場合があります。
相続人同士で話し合いがまとまらない場合などは、早めに税理士等の専門家へ相談することが大切です。
【実家を「誰が相続するか」も大切です】
住宅・不動産に携わる立場から考えると、税金だけでなく実家を誰が相続するのかも大きなポイントです。
例えば、「相続税が少なくなるから、とりあえず妻が実家を相続する」という方法が、必ずしも家族にとって最適とは限りません。
その後、
「妻はこの家に住み続けるのか」
「将来、子どもが住む可能性はあるのか」
「いずれ売却するのか」
「二次相続では誰が引き継ぐのか」
なども考える必要があります。
相続税だけを見て財産の分け方を決めるのではなく、
「誰が住むのか」
「誰が管理するのか」
「将来どうしたいのか」
まで家族で考えておくことが、実家の相続では特に大切だと思います。
【生命保険にも相続税の非課税枠があります】
被相続人が保険料を負担していた死亡保険金を相続人が受け取る場合、一定の条件のもと、
500万円×法定相続人の数
までが相続税の非課税限度額となります。
例えば、妻+子ども2人=法定相続人3人であれば、
500万円×3人=1,500万円が死亡保険金全体の非課税限度額となります。
ただし、「妻500万円+子500万円+子500万円」と各人に固定的に500万円ずつ与えられる制度、と捉えるのは正確ではありません。
相続人全員が受け取った保険金の合計額と各人の受取額などに応じて扱われます。また、相続人以外が受け取った死亡保険金には、この非課税制度は適用されません。
生命保険は、相続税だけでなく、遺された家族の生活資金や納税資金を考えるうえでも確認しておきたい財産の一つです。
【大切なのは「今回の税金」だけで決めないこと】
配偶者の税額軽減は、相続税の負担を大きく軽減できる制度です。
一方で、「税金が安くなるから、すべて配偶者へ」と単純に決めるのではなく、今回の相続、次の相続、実家の使い方、家族それぞれの暮らしまで含めて考えることが大切です。
相続は「税金の問題」であると同時に、「家族の財産と実家を、これからどうしていくのか」を考える機会でもあります。
まずは、家族構成や財産、実家の状況を整理するところから始めてみてはいかがでしょうか。
次回の相続の基礎知識⑧では、「自宅の土地の評価が80%減?『小規模宅地等の特例』とは」についてご紹介したいと思います。
※本コラムは相続税に関する一般的な情報をご紹介するもので、個別の税務・法律・登記等に関する判断を行うものではありません。実際の相続税額、配偶者の税額軽減その他の特例の適用可否については、税理士等の専門家へご確認ください。
- 千葉真弘
