




2026年10月5日
生前贈与の基礎知識①
年間110万円までなら贈与税がかからない?「暦年課税」の基本
相続の基礎知識シリーズでは、全10回にわたり、相続の手続きや相続税、実家を相続したときの選択肢などについてご紹介してきました。
今回からは新しいテーマとして、「生前贈与」についてご紹介していきたいと思います。
相続について考えていると、
「元気なうちに子どもや孫へ財産を渡しておいた方がいいのでは?」
「年間110万円までなら贈与税がかからないと聞いたことがある」
という話を耳にすることがあります。
そこで第1回は、生前贈与を考えるうえで基本となる「暦年課税」についてご案内します。
【そもそも「生前贈与」とは?】
生前贈与とは、その名のとおり、生きているうちに自分の財産を他の人へ贈与することです。
例えば、
・親から子へ現金を贈る。
・祖父母から孫へ財産を贈る。
・住宅購入の際に、親から子へ資金援助をする。
こうしたものも生前贈与にあたります。
そして、財産を贈与された場合に関係してくるのが「贈与税」です。
【年間110万円の「基礎控除」】
贈与税の一般的な計算方法である「暦年課税」には、年間110万円の基礎控除があります。
1月1日から12月31日までの1年間に贈与を受けた財産の合計額が110万円以下であれば、原則として贈与税はかからず、暦年課税について贈与税の申告も必要ありません。
ここまでの内容を含め、生前贈与と「年間110万円」の基本を図にまとめました。
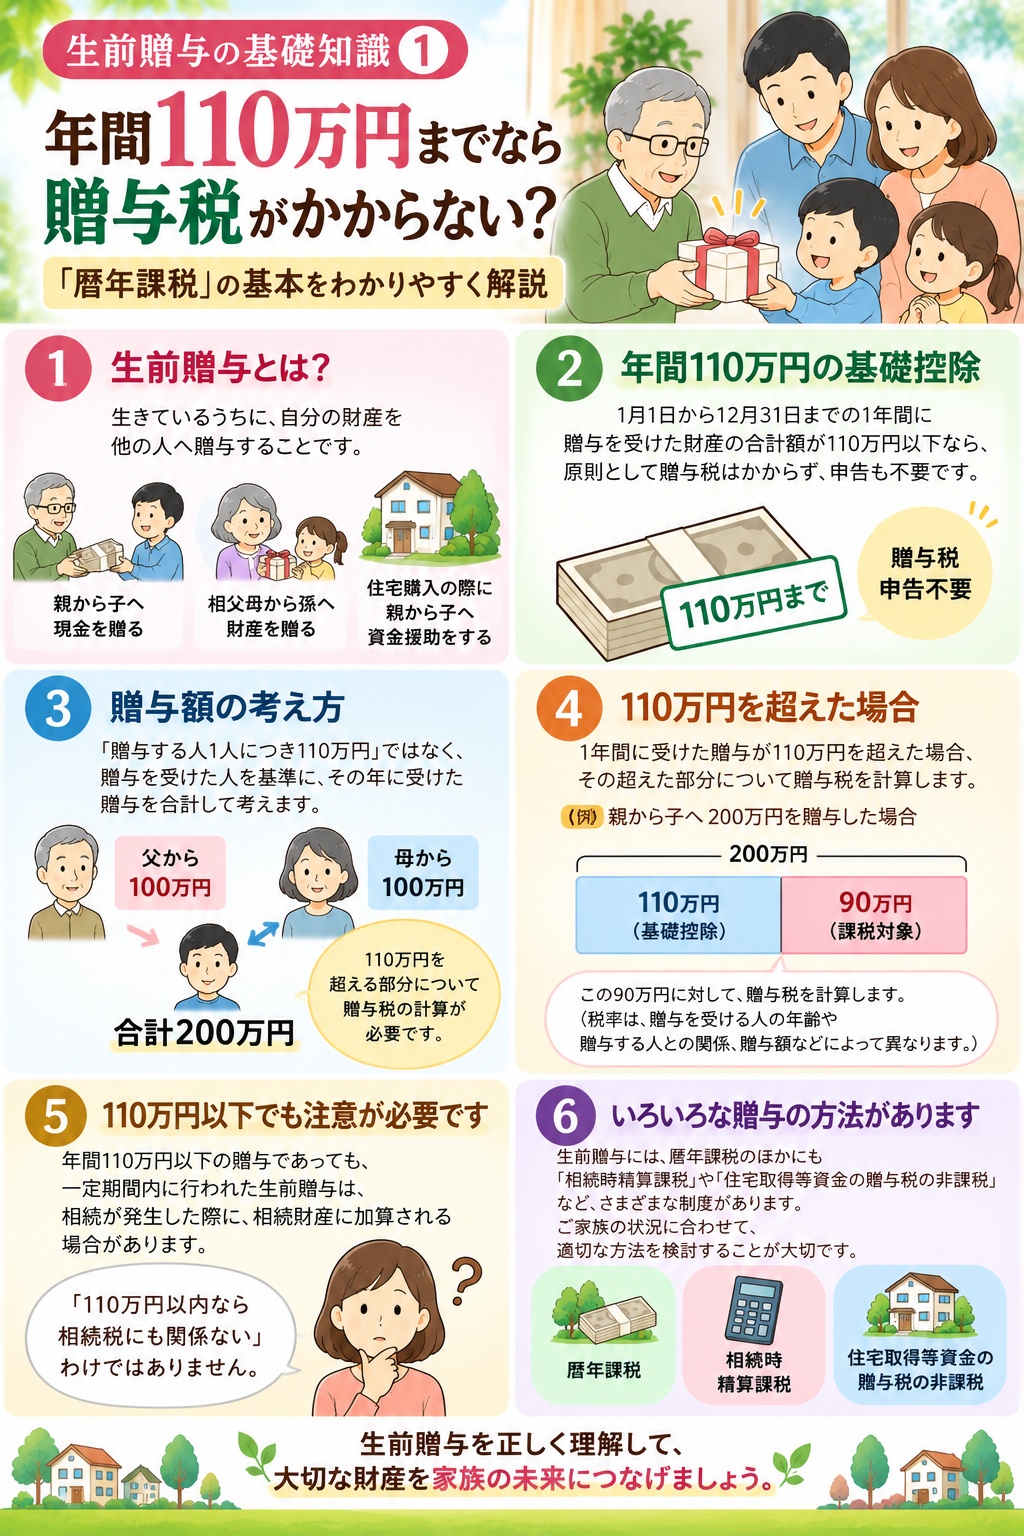
ここで注意したいのが、「贈与する人1人につき110万円」ではないということです。
【「贈与する人1人につき110万円」ではありません】
例えば、同じ年に、
父から100万円
母から100万円
の贈与を受けた場合、「それぞれ110万円以下だから大丈夫」というわけではありません。
贈与を受けた人を基準として、その年に受けた贈与を合計して考えます。
この場合は合計200万円となるため、110万円を超える部分について贈与税の計算が必要になります。
【110万円を超えたらどうなる?】
1年間に受けた贈与が110万円を超えた場合には、原則として、その超えた部分について贈与税を計算します。
例えば、
親から子へ200万円を贈与した場合、200万円-110万円=90万円
この90万円が贈与税を計算する際の基礎となります。
実際の税率は、贈与を受ける人の年齢や贈与する人との関係、贈与額などによって異なります。
【「110万円以内なら何も考えなくていい」わけではありません】
「年間110万円以下なら贈与税がかからない」という話だけを聞くと、毎年110万円ずつ贈与しておけば、すべて相続財産から外れると思ってしまうかもしれません。
しかし、必ずしもそうとは限りません。
一定期間内に行われた暦年課税による生前贈与については、贈与した方が亡くなった際、贈与税がかかっていなかった110万円以下の贈与であっても、相続税の計算上、相続財産に加算される場合があります。
そして、このルールが2024年から大きく変わりました。
これまで相続開始前「3年以内」だった加算対象期間が、税制改正によって最終的に「7年以内」へ延長されることになりました。
ただし、「今すぐ全部7年になった」というわけではありません。
相続が発生する時期によって対象期間が変わる経過措置があります。
この少し分かりにくい「3年から7年への変更」については、次回詳しくご紹介します。
【生前贈与は「110万円」だけで判断しない】
生前贈与を考えるとき、「110万円以内なら税金がかからないから」という金額だけに目が行きがちです。
しかし大切なのは、
・誰から誰へ贈与するのか。
・いつ贈与するのか。
・将来の相続では誰が財産を取得するのか。
・どのような財産を贈与するのか。
といったことまで含めて考えることです。
特に住宅購入や実家の相続を考えるご家族では、親御さんから子どもへの資金援助を検討されることもあると思います。
生前贈与には暦年課税だけでなく、「相続時精算課税」や「住宅取得等資金の贈与税の非課税」といった制度もあります。
これらについても、このシリーズで順番にご紹介していきたいと思います。
次回予告
【生前贈与の基礎知識②】生前贈与した財産も相続税の対象に?「3年から7年」へ変わった加算対象期間
「年間110万円以内なら相続税にも関係ない?」
「7年加算って、いつから7年になるの?」
そんな疑問について、図を使いながら分かりやすくご紹介します。
※本コラムは、贈与・相続・税制等に関する一般的な情報をご紹介するものです。個別の税務判断については、税理士等の専門家へご確認ください。
- 千葉真弘
